© VIZ A VIE
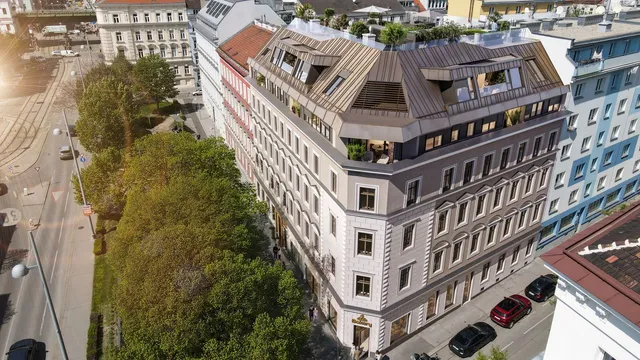
Verkaufsstart des Projekts am Zimmermannplatz 6
Das Gründerzeithaus wird umfassend revitalisiert und um einen Dachausbau ergänzt

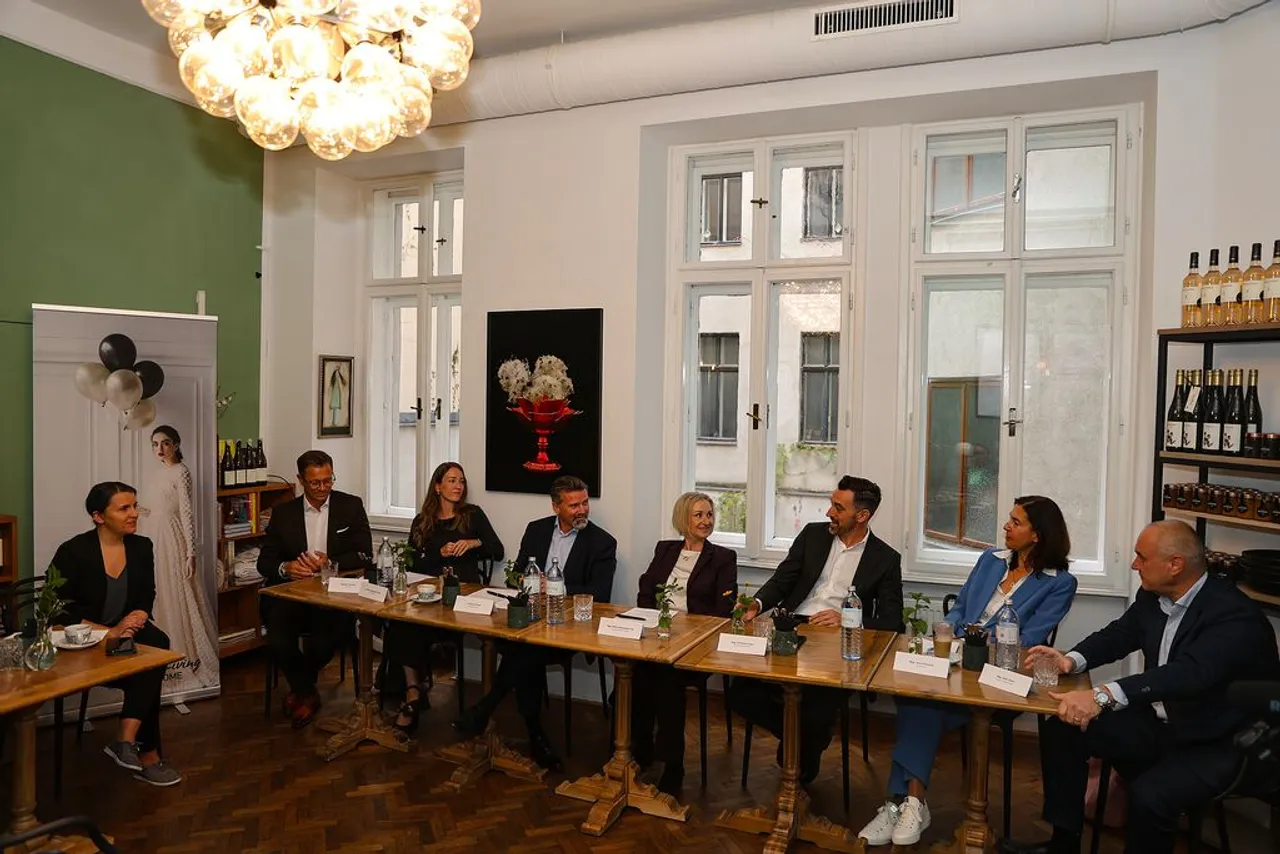
Das Segment der Anlage- und Vorsorgewohnungen gewinnt in Wien wieder an Dynamik. Hohe Finanzierungskosten, gestiegene Baukosten und Unsicherheit am Transaktionsmarkt hatten die Nachfrage in den vergangenen Jahren deutlich gedämpft. Inzwischen verschieben sich die Parameter: Das Neubauvolumen schrumpft, die Mietwohnungsnachfrage wächst, und Finanzierungen lassen sich wieder verlässlicher kalkulieren.
Angebotsknappheit als struktureller Treiber
Sebastian Unger, Geschäftsführer von BIP Immobilien, sieht die Anlagewohnung „aus den richtigen Gründen“ zurückkehren. Während in der Hochzinsphase nahezu jedes Gespräch beim Zinssatz geendet habe, rückten heute wieder Lage, Grundriss und Vermietbarkeit in den Vordergrund. Die strukturelle Knappheit am Wiener Wohnungsmarkt verstärkt diesen Effekt:
„In der Krise wurden viele Projekte gar nicht erst gestartet. Diese Wohnungen fehlen jetzt und in den nächsten Jahren. Gleichzeitig wächst Wien weiter. Für jemanden, der langfristig vermieten möchte, ist das eine sehr stabile Ausgangslage. Denken Sie in Jahrzehnten, nicht in Jahren. Eine Anlagewohnung ist kein schnelles Geschäft, sondern ein Fundament.“—Sebastian Unger
Renditen und Produktpräferenzen
Roland Pichler, Geschäftsführer der DWK – Die Wohnkompanie GmbH, beschreibt eine für Anleger günstige Konstellation: Kaufpreise stagnierten in den vergangenen Jahren weitgehend, während Mieten deutlich stiegen. Inflationsbereinigt hätten sich Immobilienpreise real reduziert, die erzielbaren Renditen hingegen verbessert. In ausgewählten Projekten seien Bruttoanfangsrenditen von rund vier Prozent erzielbar; im klassischen Wohnungsneubau lägen realistische Werte bei etwa 3,5 Prozent. Besonders gefragt bleiben laut Pichler Zwei- und Dreizimmerwohnungen mit guter öffentlicher Anbindung, funktionalen Grundrissen und Freiflächen.
„Die klassische 35-Quadratmeter-Anlegerwohnung bleibt ein funktionierendes Produkt. Wer langfristig möglichst viele Optionen offenhalten möchte, findet in etwas größeren Wohnungen häufig die nachhaltigere Wahl.“—Roland Pichler
Qualitätskriterien jenseits der Lage
Marion Weinberger-Fritz von der Raiffeisen Vorsorge Wohnung betont, dass eine marktfähige Anlagewohnung heute ein deutlich breiteres Anforderungsprofil erfüllen müsse. Neben Verkehrsanbindung zählten Energieeffizienz, Kühlung, Barrierefreiheit, hochwertige Fenster, Beschattung und E-Lademöglichkeiten zu den relevanten Ausstattungsmerkmalen.
„Die Vermietbarkeit ist einer der wesentlichen Werttreiber einer Vorsorgewohnung.“—Marion Weinberger-Fritz
Grundbücherlich abgesichertes Eigentum bilde dabei die Basis für einen langfristigen Vermögensaufbau – vorausgesetzt, Anbieter und Projekt würden sorgfältig geprüft.
Jasmin Soravia von J. Soravia Beteiligung ergänzt aus Investorenperspektive: Mikrolage, flexible Grundrisse, Betriebskosten und ein realistischer Kaufpreis seien entscheidend.
„Ich kaufe nicht nur eine Wohnung, ich kaufe mich in ein Haus ein. Die Wohnung kann ein sehr guter Baustein sein – aber sie sollte nicht das gesamte Vermögen darstellen.“—Jasmin Soravia
Rücklagen, Gebäudezustand, Wohnungseigentumsvertrag und künftige Investitionen müssten daher von Beginn an in die Kalkulation einfließen. Entscheidend sei die Nettosicht: nicht die Bruttorendite, sondern jener Betrag, der nach laufenden Kosten, Leerstand, Rücklagen, Finanzierung und Steuern tatsächlich verbleibe.
Gender Pension Gap: Immobilien als Instrument der Altersvorsorge
Soravia verweist auf eine strukturelle Dimension, die das Pressefrühstück explizit adressierte:
„Frauen haben in Österreich nach wie vor ein deutliches Pensionsproblem. Gleichzeitig erlebe ich häufig, dass Aktien als abstrakt wahrgenommen werden, während eine Wohnung greifbar ist.“—Jasmin Soravia
PREMIUM-LIVING.COM reagiert darauf mit der neuen Kategorie „Anlage“, die ausgewählte Anlageimmobilien in Wien und Umgebung bündelt und Themen wie Gender Pension Gap sowie langfristige Absicherung stärker ins Bewusstsein rücken soll.
„Wir wollen stärker informieren und insbesondere Frauen und Eltern für Immobilien als Instrument der finanziellen Vorsorge sensibilisieren.“—Bernd Gabel-Hlawa und Benedikt Gabriel, CEO und Gründer von PREMIUM-LIVING.COM
Steuerliche Gestaltungsspielräume bis Ende 2026
Kerstin Koppensteiner (TPA) lenkt den Blick auf steuerliche Rahmenbedingungen: Finanzierungsstruktur, Liebhabereiprüfung, Umsatzsteuer und Abschreibungsmöglichkeiten bestimmen die laufende Steuerbelastung maßgeblich. Für neu errichtete Wohngebäude, die nach dem 31. Dezember 2023 und vor dem 1. Jänner 2027 fertiggestellt werden und den Gebäudestandard „Bronze“ erfüllen, kann die erweiterte beschleunigte AfA greifen.
„Ein häufiges Missverständnis ist, dass jede neu gekaufte Wohnung automatisch begünstigt ist.“—Kerstin Koppensteiner
Die optimale Nutzung von Abschreibungen sowie die Abzugsfähigkeit von Finanzierungskosten könnten den Cashflow spürbar verbessern. Ihr Rat: steuerliche Fragen vor dem Kauf klären, nicht danach.
Rechtliche Due Diligence schützt vor Folgekosten
Peter Fassl von HSP Rechtsanwälte empfiehlt, Kaufvertrag, Grundbuch, allfällige Belastungen und die wohnungseigentumsrechtlichen Rahmenbedingungen vor dem Erwerb eingehend zu prüfen. Wer vermieten möchte, sollte frühzeitig klären, welche mietrechtlichen Bestimmungen Anwendung finden und welche Spielräume bei Miethöhe und Befristung bestehen.
„In der Praxis entstehen Probleme häufig durch unzureichend gestaltete Mietverträge, unwirksame Befristungs- oder Wertsicherungsklauseln oder eine falsche Einschätzung der anwendbaren mietrechtlichen Bestimmungen.“— Peter Fassl von HSP Rechtsanwälte
Rechte und Pflichten aus dem Wohnungseigentum sollten dabei nicht unterschätzt werden.
Finanzierungsmarkt: Kreditvolumen steigt deutlich
Manuel Tauchner von realfinanz verweist auf eine ausgeprägte Belebung am Finanzierungsmarkt. 2025 wurden laut seinen Angaben rund 20 Prozent mehr Wohnungen verkauft als 2024; der Trend setze sich fort. Das Volumen neuer Wohnbaukredite stieg laut Zahlen der Oesterreichischen Nationalbank von rund 10,4 Milliarden Euro (2023) auf rund 16,8 Milliarden Euro (2025). Banken bewerten heute vor allem Eigenkapital, Leistbarkeit und Immobilienqualität; Unterschiede zwischen Kreditinstituten bestehen bei der Anrechnung künftiger Mieteinnahmen, Eigenmittelanforderungen, Laufzeiten sowie Zins- und Tilgungsmodellen.
„Nicht zuerst die Wohnung auswählen und danach die Finanzierung suchen.“—Manuel Tauchner
Wirtschaftlichkeit und Finanzierungskonzept sollten von Beginn an gemeinsam entwickelt werden.
Die Expertenrunde zieht ein differenziertes Fazit: Das Marktumfeld hat sich zugunsten langfristig orientierter Anleger verschoben. Rückläufiger Neubau, steigende Mietwohnungsnachfrage, stabilere Finanzierungsbedingungen und steuerliche Gestaltungsspielräume stärken die Attraktivität von Immobilien als Anlageform. Eine gute Anlagewohnung funktioniert jedoch nicht automatisch: Realistischer Kaufpreis, nachhaltige Lage, hohe Vermietbarkeit, Energieeffizienz, ausreichendes Eigenkapital und eine vollständige Kostenkalkulation bleiben die entscheidenden Parameter.
„Gerade in einer wachsenden Stadt mit knappem Wohnraum kann eine heute erworbene Immobilie langfristig auch für die nächste Generation an Bedeutung gewinnen.“—Bernd Gabel-Hlawa und Benedikt Gabriel
Die zentrale Frage lautet damit nicht, ob eine Anlagewohnung grundsätzlich funktioniert – sondern welche.
Das Gründerzeithaus wird umfassend revitalisiert und um einen Dachausbau ergänzt

Angebotsmieten am freien Mietmarkt steigen österreichweit um 6 Prozent auf einen Median von 16 Euro/m².
Neue WIFO-Zahlen zeigen Milliardenentlastung für Haushalte und Volkswirtschaft