
© REMAX Austria
„Wohnung mit Balkon in Graz, maximal 300.000 Euro“
REMAX führt KI-gestützte Immobiliensuche in natürlicher Sprache ein

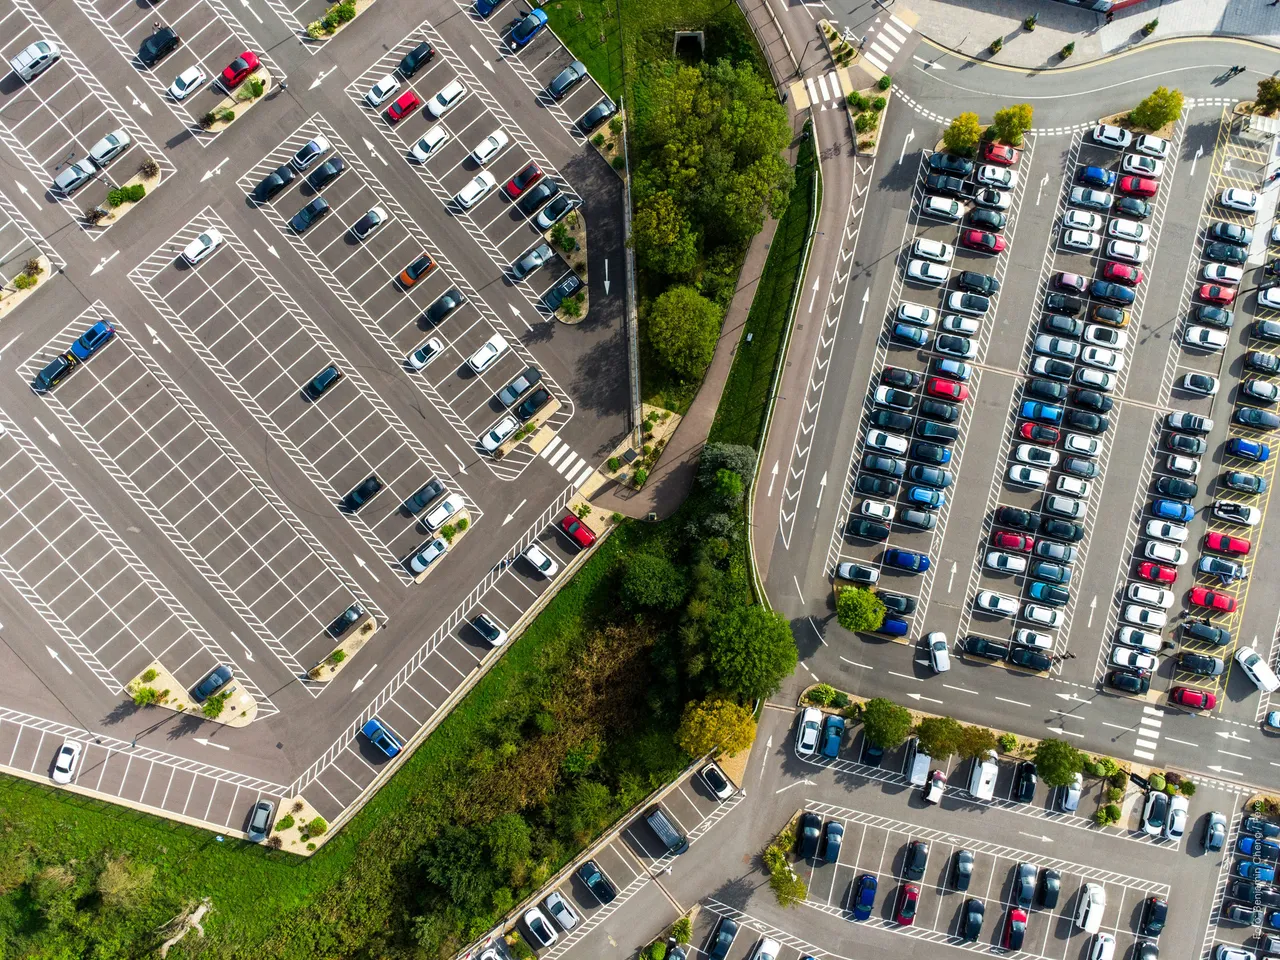
Ladepunkte, Solardächer, Bäume, Anwohnerparken: Der Parkplatz trägt immer mehr Aufgaben, während die gesetzliche Pflicht, ihn zu bauen, in mehreren Bundesländern entfällt oder den Kommunen überlassen wird. Hamburg hat die Stellplatzpflicht durch einen Mobilitätsnachweis ersetzt, Bayern erlaubt Gemeinden seither nur noch das Unterschreiten staatlicher Vorgaben, Berlin und Brandenburg kennen eine allgemeine Kfz-Stellplatzpflicht seit Jahren nicht mehr. Gleichzeitig verschärft die GEIG-Novelle ab dem 1. Januar 2027 die Anforderungen an die Ladeinfrastruktur im Bestand erheblich. Das Münchner Technologieunternehmen Wemolo, nach eigenen Angaben Europas führender Anbieter für schrankenlosem Parkraummanagement mit mehr als 4.500 bewirtschafteten Parkflächen und rund 370.000 Stellplätzen, hat nach drei Tagen Expo Real sieben Entwicklungen eingeordnet, die Parkraum zu einer Planungs- und Steuerungsaufgabe der Immobilienwirtschaft machen.
„Die Fläche bekommt nicht mehr Quadratmeter, nur mehr Aufgaben. Wer sie ein zweites Mal vergeben will, muss zuerst wissen, wann sie frei ist.“—Jakob Bodenmüller, CEO und Mitgründer von Wemolo
1. Mehr Pkw, weniger Straßenrand: Parkdruck verlagert sich auf Off-Street-Flächen
Zum 1. Januar 2026 waren in Deutschland 49,5 Millionen Pkw zugelassen — so viele wie nie zuvor, ein Plus von gut 20 Prozent gegenüber 2008 (Kraftfahrt-Bundesamt, 2026). Zugleich konkurriert der Straßenrand in den Städten mit Radwegen, Lieferzonen, Baumstandorten und Aufenthaltsflächen. Eine repräsentative Befragung des IFH Köln zeigt, wie die Bevölkerung damit umgeht: 93 Prozent nennen gute Erreichbarkeit als Grundvoraussetzung für den Innenstadtbesuch. Gleichzeitig akzeptieren 87 Prozent der regelmäßigen Autonutzer weniger Straßenparkplätze, wenn funktionierende Alternativen bestehen; 73 Prozent befürworten die Verlagerung in kompakte Parkbauten (IFH Köln, Lödige Industries und BABLE, 2026).
Der Parkdruck verschwindet damit nicht, er verlagert sich. Wer weniger Fahrzeuge am Straßenrand will, braucht die vorhandenen Flächen dahinter: die Parkplätze von Handel, Büro und Gewerbe. Für Eigentümer und Betreiber bedeutet das: Nicht die Menge der Fläche entscheidet über einen Standort, sondern ihre Organisation. Der Parkplatz muss in der Spitze verfügbar sein und darf in den übrigen Stunden arbeiten.
2. Free Flow holt gegenüber Nordeuropa auf
In Norwegen treffen drei von vier Autofahrenden auf schrankenlose Parkflächen, in Deutschland ist es jeder Dritte. Das ergab 2024 eine Befragung von 5.750 Autofahrern in sieben europäischen Ländern; 65 Prozent der deutschen Befragten wünschten sich das schrankenlose Modell (Riverty, 2024). Seit dieser Erhebung ziehen im deutschsprachigen Markt immer mehr Standorte nach: Parkhäuser tauschen Schranke und Ticket gegen Kennzeichenerkennung, Handelsflächen die Parkscheibe. EDEKA erfasst mit Wemolo inzwischen mehr als 250 Standorte mit 27.000 Stellplätzen kamerabasiert.
Der Unterschied zum ticketlosen Parken früherer Jahre liegt nicht nur im wegfallenden Ticket, sondern in der Abschaffung der Zufahrtskontrolle selbst. Schranke, Automat und deren Wartung entfallen; die Zufahrt liefert erstmals belastbare Daten über die tatsächliche Nutzung der Fläche. Mehrfachnutzung, Monitoring und Ladesteuerung setzen genau diese Erfassung voraus.
3. Mehrfachnutzung skaliert vom Pilot zum Geschäftsmodell
Was 2025 an einzelnen Handelsstandorten erprobt wurde, rollt 2026 über Regionen und Filialnetze aus. ALDI SÜD hat seit November 2025 an mehr als 20 Standorten — von Krefeld und Duisburg über Nürnberg und Augsburg bis München und ins Allgäu — Stellplätze über Wemolo buchbar gemacht, für fünf Euro pro Nacht oder 50 Euro im Monat. Netto Marken-Discount vermietet an rund 150 Filialen freie Stellplätze außerhalb der Öffnungszeiten. Im Business Campus Garching öffnen zwei Office-Parkhäuser mit rund 2.000 Stellplätzen abends und am Wochenende für Besucher der Allianz-Arena.
Auch die öffentliche Hand setzt auf das Modell. Hamburgs Verkehrsbehörde hat ihr Pilotprojekt im Juli auf ausgewählte REWE- und PENNY-Märkte ausgeweitet, Potsdam prüft die Öffnung von Supermarktparkplätzen, in München liegt ein Stadtratsantrag vor. Für Städte entsteht so Parkraum auf privaten Flächen, den sie weder bauen noch finanzieren oder genehmigen müssen. Aus Flächen, die bislang kostenfrei oder einer einzigen Nutzergruppe vorbehalten waren, entstehen zeitabhängige Modelle: Kunden parken während des Einkaufs frei, längere Aufenthalte werden kostenpflichtig, freie Zeitfenster gehen an Anwohner, Pendler oder Veranstaltungsbesucher.
„Ein Händler öffnet seinen Parkplatz nicht einfach für alle. Zu den Stoßzeiten bleibt er den Kunden vorbehalten. Vergeben werden nur die Stunden, in denen die Daten zeigen, dass er leer steht. Ohne diesen Nachweis würde kein Händler mitmachen.“—Dominic Winkler, Head of Sales und Business Development Real Estate bei Wemolo
4. Betriebsdaten enden nicht mehr an der Fassade
Für 2026 sieht CBRE den Schlüssel in der Wahl des richtigen operativen Partners (CBRE Market Outlook, 2026). Damit rücken Flächen in die Steuerung, die bisher nebenher liefen — bei Handels-, Fachmarkt- und Büroobjekten zuerst der Parkplatz. Die Kameras an den Zufahrten, ursprünglich installiert, um Fremdparker fernzuhalten, sind in den vergangenen Jahren zu einer Datenquelle geworden: Auslastung nach Stunde und Wochentag, Verweildauern, Frequenzmuster, Anteil wiederkehrender Fahrzeuge. Aus Kontrolle wird Bewirtschaftung, aus Bewirtschaftung Vermietung.
Aus dieser Datenbasis heraus hat Wemolo gemeinsam mit Bestandshaltern und Property Managern das 360° Flächenmonitoring entwickelt: Kameras erfassen die gesamte Außenanlage von der Fahrgasse bis zur Fassade und melden Schäden, Verschmutzungen oder liegengebliebenen Sperrmüll automatisch an den zuständigen Dienstleister — mit Zeitstempel und dokumentierter Erledigung. Wer den Zustand der Außenanlage laufend angezeigt bekommt, führt mehr Objekte, ohne häufiger vor Ort zu sein, und erfährt von Mängeln nicht erst über Beschwerden. Zu den Referenzkunden zählen unter anderem Deutsche Investment Retail, die Saller Unternehmensgruppe und Feneberg.
5. KI im Objektbetrieb: Die Modelle stehen, die Datenbasis fehlt
96 Prozent der befragten Immobilienunternehmen halten Künstliche Intelligenz in den kommenden fünf Jahren für geschäftsrelevant. Doch 62 Prozent nennen die eigene Datenqualität als Bremse, und nur 14 Prozent setzen Prognose- und Frühwarnsysteme umfassend ein (ZIA/EY, 2026). Es fehlt nicht an Absicht, sondern an verwertbaren Daten — und die enden in der Regel an der Fassade. Für Außenflächen existieren vielerorts keine strukturierten Betriebsdaten, an denen ein Algorithmus arbeiten könnte.
Genau diese Lücke schließt die Kameratechnik aus dem vorigen Trend: Kennzeichenerkennung liefert die Nutzung, das Flächenmonitoring den Zustand. Wem diese Daten gehören, regelt der EU Data Act: Anbieter vernetzter Produkte müssen den Nutzern Zugriff auf die Rohdaten geben, maschinenlesbar und über offene Schnittstellen. Auslastung, Verweildauer und Frequenz einer Fläche gehören damit in die Systeme des Eigentümers und nicht in ein geschlossenes Herstellerkonto.
„Bei KI im Objektbetrieb ist nicht das Modell der Engpass, sondern die Datenbasis. Außenflächen sind dabei vielerorts noch ein blinder Fleck. Wer dort Auslastung und Zustand erfasst, hat erst etwas, womit ein Modell rechnen kann.“—Jakob Bodenmüller
6. Vom Stellplatzschlüssel zum Mobilitätsnachweis: Der Automatismus entfällt
Kein Bundesland schreibt die Zahl erforderlicher Stellplätze mehr pauschal nach oben vor. Hamburg hat die Pflicht zur Herstellung von Kfz-Stellplätzen zum Januar durch einen Mobilitätsnachweis abgelöst: Lage, Anbindung an den Nahverkehr, örtliche Verkehrsverhältnisse und der Bedarf der jeweiligen Nutzer werden seither für jedes Grundstück einzeln betrachtet, Ausgleichszahlungen entfallen. In Bayern sind Stellplätze nur noch herzustellen, wenn die Gemeinde es durch Satzung anordnet — und die Satzung darf die staatliche Zahl seither nur unterschreiten. Berlin und Brandenburg kennen eine allgemeine Kfz-Stellplatzpflicht seit Jahren nicht mehr, Niedersachsen hat sie im Wohnungsbau gestrichen. Verschärft hat sie keines der Länder.
Für Projektentwickler verändert das die Rechnung im Neubau. Für Bestandshalter verändert es etwas anderes: Wo die Quote nicht mehr vorschreibt, wie viel Parkraum vorzuhalten ist, wird ein vorhandener Stellplatzüberhang disponibel. Er lässt sich teilen, elektrifizieren, überbauen oder anders nutzen. Welche dieser Optionen an einem Standort trägt, hängt davon ab, wie die Fläche tatsächlich ausgelastet ist — und nicht davon, wie viele Plätze auf dem Bauplan stehen. Der Stellplatz verschwindet damit nicht aus der Immobilienplanung. Er verliert seinen Automatismus.
7. Laden, Solar und Grün konkurrieren um denselben Quadratmeter
Bundestag und Bundesrat haben die Novelle des Gebäude-Elektromobilitätsinfrastruktur-Gesetzes (GEIG) im Juli beschlossen. Ab dem 1. Januar 2027 müssen Eigentümer bestehender Nichtwohngebäude mit mehr als 20 Stellplätzen einen Ladepunkt je zehn Stellplätze errichten oder mindestens die Hälfte der Stellplätze mit Leitungsinfrastruktur ausstatten. Bisher genügte ein einziger Ladepunkt. Für öffentlich zugängliche Stellplätze — den Regelfall im Handel — gilt die Pflicht auch als erfüllt, wenn die Ladeleistung insgesamt mindestens 1,1 Kilowatt je Stellplatz erreicht. Der Markt läuft dem Gesetz voraus: Anfang August zählte die Bundesnetzagentur rund 212.000 öffentlich zugängliche Ladepunkte in Deutschland, der Bestand reiner Elektro-Pkw stieg binnen eines Jahres um 23 Prozent auf über zwei Millionen (Bundesnetzagentur, KBA, 2026).
Die praktische Hürde liegt selten in der Ladehardware, sondern im Netzanschluss: Wer zehn Ladepunkte plant, braucht eine Leistung, die viele lokale Verteilnetze nicht ohne Weiteres bereitstellen. Wie viel Leistung ein Standort tatsächlich gleichzeitig abruft, lässt sich nur aus der Nutzung der Fläche ableiten. Über gekoppelte Kennzeichenerkennung und Abrechnung entsteht dabei ein Wert, den Eigentümer und Betreiber bisher schätzen mussten: wie viele der Fahrzeuge an einem Standort tatsächlich elektrisch fahren.
„Ob ein Fachmarktzentrum zehn oder dreißig Ladepunkte braucht, lässt sich mit dieser Zahl erstmals begründen. Sie nimmt dem Eigentümer die Entscheidung nicht ab. Aber er plant den Ausbau nicht mehr ins Blaue.“—Dominic Winkler
Dieselbe Fläche soll zugleich Strom erzeugen und Wasser aufnehmen. Mehrere Bundesländer verpflichten neu gebaute Parkplätze ab einer festgelegten Größe zur Photovoltaik; nach Berechnungen des Fraunhofer ISE ließen sich auf deutschen Parkplätzen rund 59 Gigawatt Solarleistung installieren. 48 Prozent der Befragten nehmen die Konkurrenz zwischen Parkraum und Grünflächen bereits wahr, 84 Prozent wünschen sich mehr Grün in den Innenstädten (IFH Köln, 2026). Ein Solarcarport spendet Schatten, ersetzt aber keinen Baum und keine Versickerungsfläche. Im besten Fall arbeitet dieselbe Fläche mehrfach: Sie parkt, sie lädt, sie erzeugt Strom. Welche Kombination an einem Standort funktioniert, entscheidet sich an der Frage, wann die Fläche wofür gebraucht wird.
Ausblick:
Sieben Entwicklungen, ein gemeinsamer Nenner: Die Fläche vor dem Gebäude wird geplant, gemessen und abgerechnet wie jede andere Fläche der Immobilie. Auf der Expo Real stellte sich auf mehr als einem Podium die Frage, ob die beste Nutzung eines großen ebenerdigen Parkplatzes langfristig überhaupt das Parken ist. Wer die Fläche vermisst, kann auch diese Rechnung belegen statt schätzen.
„Auf der Expo Real wurde über Assetklassen gesprochen, über Energie, über KI. Der Parkplatz kam in all diesen Gesprächen vor, nur unter anderem Namen. Parkraum ist kein Selbstzweck. An dem einen Standort braucht es mehr davon, an dem anderen weniger. Wer weiß, wie seine Fläche genutzt wird, muss diese Entscheidung 2027 nicht raten.“—Jakob Bodenmüller
REMAX führt KI-gestützte Immobiliensuche in natürlicher Sprache ein
AIT koordiniert europäisches Forschungsprojekt zur Entwicklung innovativer Stadtmöblierung
Millioneninvestitionen stärken CAMPUS V als führenden Technologie-Hotspots Vorarlbergs