© Stefan Gergely
Privates Konsortium kauft großvolumiges Wohn-Investment in Linzer Zentrumslage
ZEHA Real Estate vermittelt und baut Marktführerschaft in Linz weiter aus.

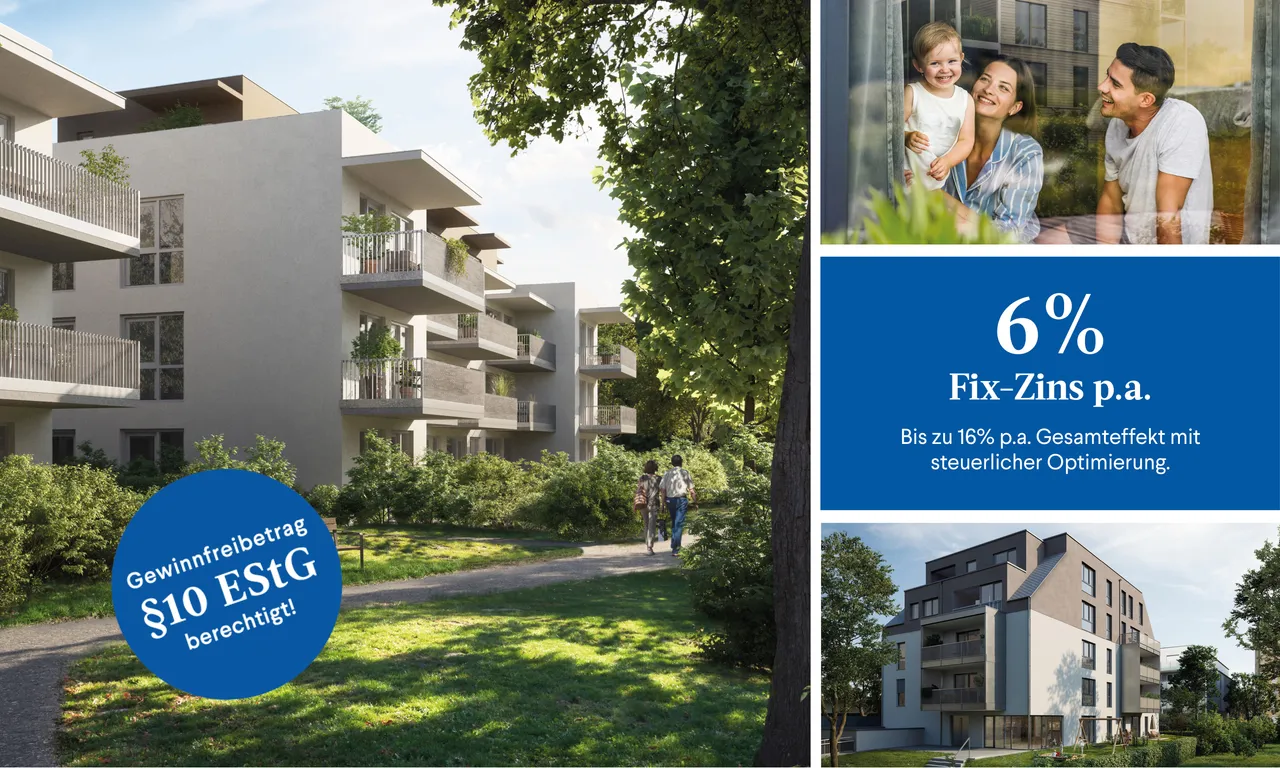
Für Selbstständige, Freiberufler:innen und Unternehmer:innen schließt sich Ende 2026 ein wichtiges steuerliches Zeitfenster. Wer den investitionsbedingten Gewinnfreibetrag über begünstigte Wertpapiere geltend machen will, muss bis zum 15. Dezember 2026 handeln. IFA, nach eigenen Angaben Österreichs Marktführer für Immobilieninvestments, positioniert seine IFA AG | 6 % Nachhaltigkeitsanleihe 2026–2031 (2032) als festverzinsliches Instrument für diesen Zweck.
Aussetzung ab 2027: Was sich ändert
Die Nutzung des investitionsbedingten Gewinnfreibetrags durch begünstigte Wertpapiere endet vorerst mit dem laufenden Steuerjahr. „Für Wirtschaftsjahre mit Beginn 2027 bis 2029 wird diese Möglichkeit ausgesetzt“, hält IFA in seiner Mitteilung vom 17. November 2026 fest. Betroffen sind jene Steuerpflichtigen, die keine größeren betrieblichen Sachinvestitionen planen und den Freibetrag bislang über den Wertpapierweg ausgeschöpft haben.
Die Anleihe läuft von 2026 bis 2031, mit einer optionalen Verlängerung bis 2032, und verzinst mit 6 % fix p. a. vor Steuern. Zinszahlungen erfolgen halbjährlich. Die Mindestzeichnung beträgt 10.000 Euro; ein Agio fällt nicht an. IFA verknüpft die Emission mit der Finanzierung grüner Gebäude.
Steuerliche Modellrechnung
Neben dem Grundfreibetrag von bis zu 4.950 Euro lassen sich unter bestimmten Voraussetzungen weitere bis zu 41.450 Euro als investitionsbedingter Gewinnfreibetrag geltend machen. „Bei vollständiger Ausschöpfung und einer angenommenen steuerlichen Wirkung von 50 Prozent ergibt sich eine einmalige Einkommensteuerersparnis von bis zu 20.725 Euro“, rechnet IFA vor.
In einer vereinfachten Modellrechnung kombiniert IFA diesen einmaligen Steuervorteil mit der laufenden Bruttoverzinsung und kommt auf einen rechnerischen Gesamteffekt von bis zu 16 % p. a. IFA selbst schränkt ein: „Dieser Modellwert ist keine tatsächliche jährliche Rendite. Er setzt bestimmte steuerliche Annahmen voraus; die individuelle Steuerersparnis und die tatsächliche Wirtschaftlichkeit können abweichen.“
Interessierte Anleger:innen, die den Freibetrag für das Wirtschaftsjahr 2026 noch nutzen wollen, müssen die Zeichnungsfrist am 15. Dezember 2026 beachten. Eine steuerliche Beratung im Einzelfall bleibt angesichts der variablen Wirkung unerlässlich.
ZEHA Real Estate vermittelt und baut Marktführerschaft in Linz weiter aus.

Wien hält im europäischen Vergleich die Spitzenposition mit nur 3,9 % Leerstand – deutlich unter Paris, Frankfurt & Berlin

Griechenland, Spanien, Italien und die Schweiz zeichnen sich durch starke Marktdynamik aus