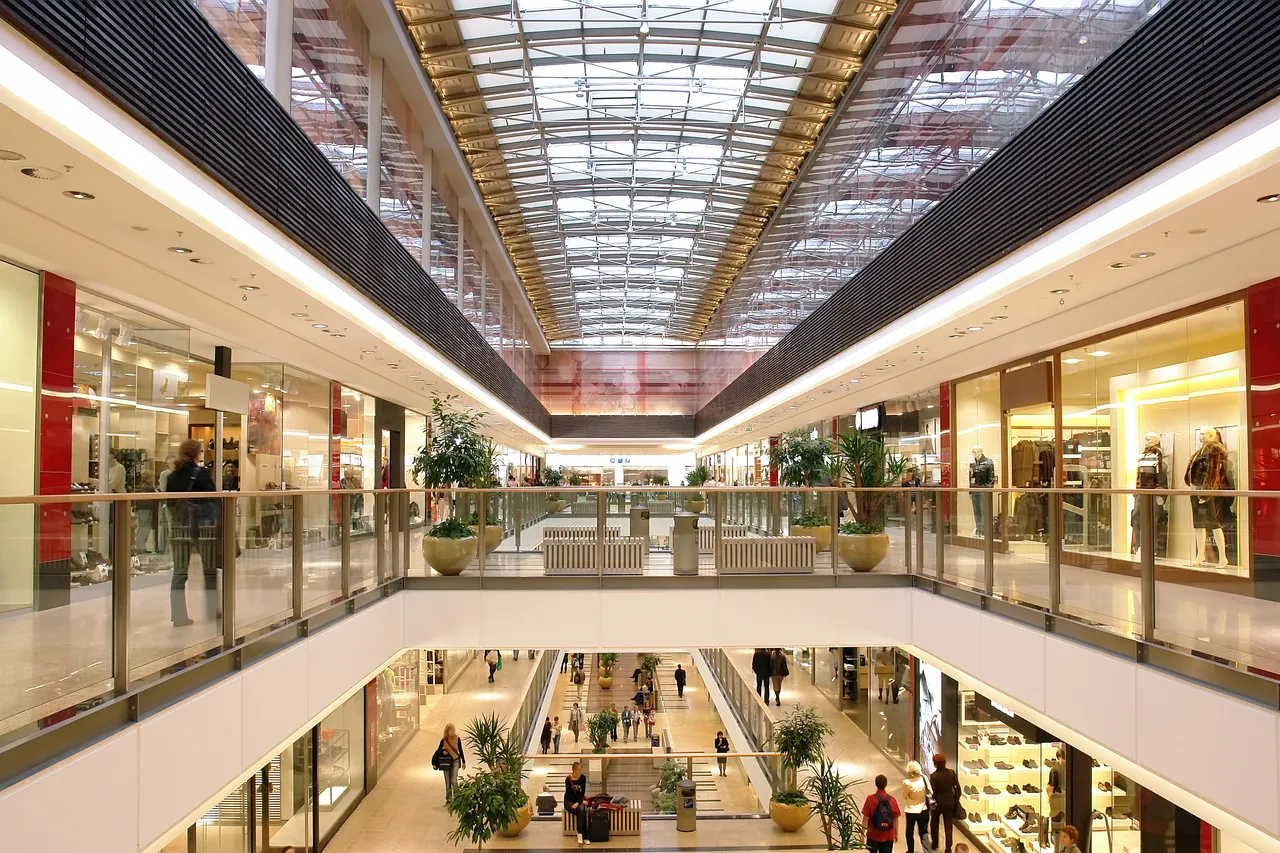
Shopping Center stehen unter Veränderungsdruck. Darüber besteht innerhalb der Branche kaum Zweifel. In einer Befragung von 32 Personen aus Center-Management, Eigentümer-/Asset-Management und Property-/Facility-Management sehen 81,3 % zumindest ein mittleres Druckniveau. 93,8 % stimmen eher oder voll zu, dass ein reines Retail-Konzept langfristig nicht ausreicht. Zusätzliche Besuchsanlässe durch Gastronomie, Freizeit, Services, Kultur oder Gesundheit werden beinahe ebenso deutlich eingefordert.
Das Bild scheint auf den ersten Blick eindeutig: Der klassische Handelsbesatz allein trägt viele Center nicht mehr verlässlich in die Zukunft. Verändertes Konsumverhalten und neue Frequenzmuster werden von 81,3 % als einer der wichtigsten Treiber genannt. Konjunktur, Inflation und globale Konflikte folgen mit 56,3 %, E-Commerce und Omnichannel mit 37,5 %. Der Anpassungsdruck wird damit weniger als singuläre Krise einzelner Objekte, sondern als breiter Strukturwandel wahrgenommen.
Großer Veränderungswille trifft auf vorsichtige Umsetzung
Die Praxis ist deutlich weniger radikal als die strategische Zustimmung. 86 % der gültigen Fälle befinden sich in stabilem Betrieb mit höchstens schrittweisen Anpassungen. In allen Fällen wurde zumindest eine Maßnahme im Bereich Retail, Angebot oder Mietermix umgesetzt. Modernisierung, Infrastruktur, Gastronomie, optische Aufwertung, Energiemaßnahmen und digitale Services prägen das gegenwärtige Bild. Das ist Transformation - aber überwiegend in kleinen und mittleren Schritten.
Mixed-Use im engeren Sinn wurde erst in vier von 32 Fällen beziehungsweise 12,5 % umgesetzt. Geplant sind entsprechende Nicht-Retail-Erweiterungen bereits in rund 40 % der Fälle. Zwischen dem positiven Bild von Mixed-Use und seiner tatsächlichen Realisierung liegt somit eine beträchtliche Strecke. Das ist keine Widerlegung des Konzepts. Es zeigt vielmehr, dass eine gute Idee allein noch keine tragfähige Immobilienentwicklung ergibt.
Mixed-Use ist kein Selbstzweck
Rund drei Viertel der Befragten stimmen eher oder voll zu, dass Mixed-Use die Resilienz eines Centers erhöhen kann. Eignung, Imagewirkung, Stadtverträglichkeit und Umsetzbarkeit werden im semantischen Bewertungsprofil ausgesprochen positiv eingeschätzt. Wirtschaftlichkeit, lokale Nachfrage, bauliche Eignung und die Einbindung in das Umfeld bleiben jedoch die entscheidenden Hürden.
Gerade Gesundheit fällt als bevorzugte Ergänzungsnutzung auf. Gesundheitsangebote wurden bereits umgesetzt und werden besonders häufig geplant. Sie können wiederkehrende Alltagsfrequenz schaffen und Versorgungslücken schließen. Sie können aber ebenso Funktionen aus Orts- und Stadtzentren abziehen. Die richtige Frage lautet daher nicht, ob ein Ärztezentrum grundsätzlich in ein Shopping Center passt, sondern ob es am konkreten Standort einen zusätzlichen Bedarf deckt oder lediglich bestehende Zentralität verlagert.
Vom ehemaligen Fichtenwald zum Stadtbaustein
Überspitzt formuliert sollen manche einst auf der grünen Wiese errichteten Center heute zu multifunktionalen Stadtbausteinen werden. Genau dort entsteht ein raumordnungspolitischer Konflikt. Innenstädte bemühen sich ebenfalls um zusätzliche Frequenz, medizinische Versorgung, Dienstleistungen, Gastronomie und soziale Infrastruktur. Was das einzelne Center stärkt, muss daher nicht automatisch den gesamten Standortraum stärken.
Die Befragten bewerten diese Konflikte überwiegend nur im mittleren Bereich. Politische und verwaltungsseitige Vorbehalte sowie Widmungsfragen werden stärker wahrgenommen als eine mögliche Schwächung zentraler Versorgungsfunktionen. Das kann ein branchenspezifischer blinder Fleck sein. Es kann aber mit der vorliegenden Untersuchung nicht abschließend beurteilt werden, weil kommunale Planung, City-Management und Bürgermeister in der standardisierten Befragung nicht vertreten waren.
Was meinen Mieter mit Flexibilität?
Nach Einschätzung der Befragten zählen stabile Frequenz und qualitative Kundschaft sowie flexiblere Mietmodelle und Flächenformate zu den wichtigsten Erwartungen der Mieter. Beide Punkte werden von 69,2 % genannt, professionelles Center-Marketing von 61,5 %. Hinter dem wohlklingenden Begriff der Flexibilität können sich jedoch sehr unterschiedliche Anliegen verbergen: umsatzabhängige Mieten, kürzere Laufzeiten, Anlauf- oder Staffelmieten, begrenzte Indexierung, Betriebskostenentlastungen, kleinere Flächen oder schlicht ein niedrigeres Fixmietniveau.
Die Befragung zeigt nicht, was die Mieter selbst verlangen. Sie zeigt, was die Immobilienseite ihnen zuschreibt. Genau diese Unterscheidung ist zentral. Aus Mietersicht könnte die Übersetzung von „flexibleren Mietmodellen“ wesentlich nüchterner lauten: Die Gesamtbelastung aus Miete, Betriebskosten und Indexierung muss wirtschaftlich tragfähig bleiben.
Ein aufschlussreiches Branchenpsychogramm
Auch die genannten Kundenerwartungen sind keine direkten Kundenstimmen. Convenience wird von 69,2 % der Befragten als zentrale künftige Erwartung eingeschätzt, Gastronomie von 53,8 %, Freizeit und Entertainment von 46,2 %. Diese Werte beschreiben das Denken von Center-Management, Eigentümern und Facility-Management über ihre Kunden. Ob Kundinnen und Kunden tatsächlich gleich priorisieren, bleibt offen.
Gerade darin liegt ein wesentlicher Wert der Untersuchung. Sie ist weniger objektiver Zustandsbericht des Gebäudebestands als ein Branchenpsychogramm: Sie zeigt, wie zentrale Immobilienakteure den Veränderungsdruck wahrnehmen, welche Antworten sie für plausibel halten und an welchen Stellen Problembewusstsein und Umsetzung noch auseinanderfallen.
Der nächste Forschungsschritt liegt auf der Hand. Die Sicht der Immobilienakteure müsste jener von Mietern, Kunden, Kommunen und Innenstadtorganisationen gegenübergestellt werden. Ergänzend wären objektbezogene Vorher-Nachher-Daten zu Frequenz, Verweildauer, Wiederbesuchen, Umsatz, Leerstand, Mieten, Investitionen und Wertentwicklung erforderlich. Erst diese Verbindung würde zeigen, ob die angenommenen Bedürfnisse mit dem tatsächlichen Verhalten und den messbaren Wirkungen übereinstimmen.
Die Zukunft liegt im Bestand
Die Untersuchung liefert kein universelles Rezept - und genau das ist eine ihrer wichtigsten Erkenntnisse. Nicht jedes Center muss zum Mixed-Use-Quartier werden. Nicht jede zusätzliche Nutzung erzeugt Frequenz, und nicht jede Frequenz stärkt den Standortverbund. Zukunftsfähigkeit entsteht dort, wo Markt und Nachfrage, Gebäude und Technik, Vermietung und Wirtschaftlichkeit sowie Raum- und Standortverträglichkeit gemeinsam betrachtet werden.
Die Zukunft der Shopping-Center-Immobilie liegt damit weniger im großen Befreiungsschlag als in einem standortbezogenen Transformationsprozess. Bestehende Stärken müssen gesichert, konkrete Schwächen bearbeitet und neue Nutzungen nur dort ergänzt werden, wo sie tatsächlich gebraucht, wirtschaftlich getragen und räumlich verträglich integriert werden können. Der Neubau verliert an Bedeutung. Die anspruchsvolle Aufgabe besteht darin, aus dem Bestand wieder Zukunft zu machen.
Anm.: Die Studie hat einen explorativen und trendanalytischen Charakter und erhebt keinen Anspruch auf Repräsentativität für sämtliche Shopping Center in Österreich.
Von Matthias Redlinghofer, MA. Die Erkenntnisse beruhen auf der Masterthese im MSc (CE) Programm Immobilienmanagement & Bewertung an der TU Wien, fachlich betreut von Mag. Hannes Lindner.