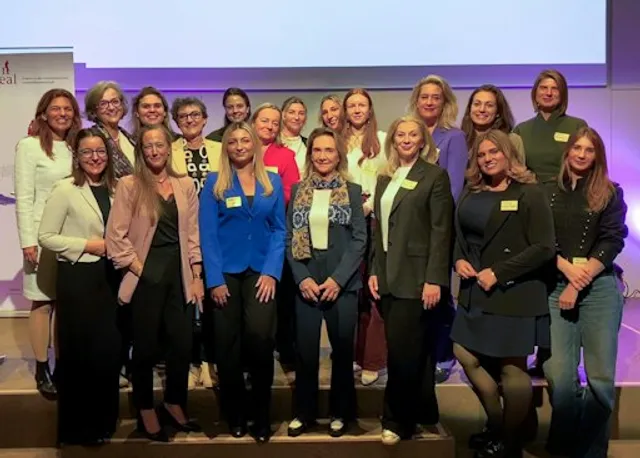
© Salon Real
Damit Equal Pay rascher gelingt!
Salon Real: Zwölf neue Mentoring-Tandems stärken Frauenkarrieren in der Immobilienwirtschaft

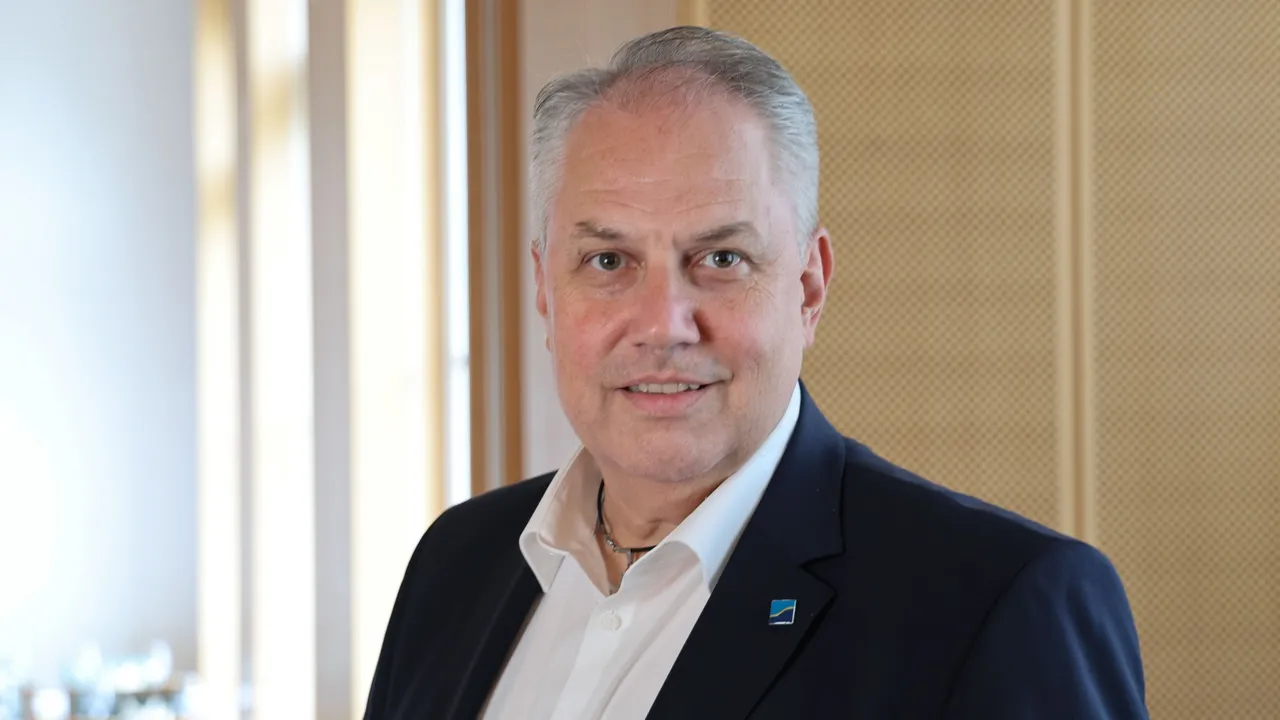
Über Zinsen, Energie- und Baukosten, alternative Finanzierungsmodelle und die Herausforderungen der Dekarbonisierung: Ein Gespräch über die aktuellen Rahmenbedingungen für den österreichischen Wohnbau und die Rolle der gemeinnützigen Wohnungswirtschaft mit Michael Swoboda von der HYPO NOE.
Das Zinsniveau hat sich in den vergangenen Jahren deutlich verändert. Sind die Zinserhöhungen der EZB mittlerweile eingepreist?
Michael Swoboda: In gewissen Bereichen ist bereits einiges eingepreist. Was man noch beobachten muss, ist die langfristige Wirkung. Das aktuelle Zinsniveau empfinde ich jedenfalls noch nicht als überbordend hoch. Nach zehn Jahren mit niedrigen, teilweise sogar negativen Euribor-Zinsen befinden wir uns heute eher in einem normalen Zinsumfeld.
Bei langen Laufzeiten ist die Zinskurve flach. Die Zinsen sind daher aus meiner Sicht nicht das Hauptproblem des Wohnbaus.
Was sind die größeren Kostentreiber?
Ein wesentlicher Faktor sind die Energiepreise. Geopolitische Entwicklungen sorgen für starke Schwankungen auf den Weltmärkten. Fossile Brennstoffe werden zudem für die Herstellung von Baumaterialien benötigt und wirken sich damit auch auf die Baukosten aus.
Kann die Dekarbonisierung der industrie zu mehr Preisstabilität beitragen?
Grundsätzlich ja. Die Umstellung erfordert allerdings zunächst enorme Investitionen, wie man etwa bei der Transformation der Stahlproduktion sieht.
Langfristig führt sie zu mehr Unabhängigkeit von internationalen Märkten und damit zu mehr Preisstabilität. Gerade bei fossilen Energieträgern zeigt sich derzeit, wie volatil die Preise sein können.
Sie waren bis 2024 auch für den gewerblichen Wohnbau in der HYPO NOE zuständig. Wie unterscheidet sich der Markt aktuell?
Im gemeinnützigen Wohnbau sehen wir derzeit viel Interesse vonseiten der marktbegleitenden Institute und entsprechend kompetitive Konditionen. Im gewerblichen Bereich ist man deutlich zurückhaltender.
Die Gemeinnützigen verfügen über gute Eigenkapitalpolster, haben kaum Mietausfälle und sind damit ein Stabilitätsanker für Bankportfolios. Ich sehe es gerne so: Mir ist eine Wasserleitung lieber, die konstant Wasser liefert, als ein Wasserfall, der einmal sehr stark ist und dann versiegt.
Sollte sich die gemeinnützige Wohnungswirtschaft bei der Finanzierung stärker auf mehrere Säulen stützen?
Ja, das macht Sinn. Neben den klassischen Banken gibt es etwa Bausparkassen, Wohnbaubanken, Hypothekenbanken und die Europäische Investitionsbank. Das wird wichtiger, weil der Anteil der Wohnbauförderung am BIP zurückgegangen ist, während die Baukosten gestiegen sind. Dadurch wird die Finanzierungslücke größer.
Wie kann diese Lücke geschlossen werden?
Die zusätzlichen Kosten wird man nicht einfach auf die Mieter überwälzen können. Auch das Eigenkapital der Gemeinnützigen ist begrenzt und langfristig in den Projekten gebunden.
Aus diesem Grund braucht es einen Finanzierungsmix. Wir als HYPO NOE nutzen beispielsweise Mittel der Europäischen Investitionsbank für langfristige Fixzinssätze und begeben Wohnbaubankanleihen.
Braucht es für die Dekarbonisierung zusätzliche Förderungen?
Ich glaube, dass es bereits viele gute Förderungen gibt. Die Gemeinnützigen erreichen bei ihren reinen Mietobjekten auch entsprechende Sanierungsquoten. Schwieriger ist die Situation bei Wohnungseigentümergemeinschaften, weil dort sehr unterschiedliche Interessen aufeinandertreffen.
Was könnte Sanierungen im Wohnungseigentum erleichtern?
Im Wohnungseigentumsgesetz wurden bereits Vereinfachungen bei der Mehrheitsbildung umgesetzt. Zusätzlich könnte man über steuerliche Anreize für private Eigentümer nachdenken.
Früher war es beispielsweise möglich, einen Teil der Annuitäten steuerlich geltend zu machen. Solche Anreize könnten Sanierungen attraktiver machen, ohne die Fördermittel massiv ausweiten zu müssen.
Miete oder Eigentum?
Miete und Eigentum haben jeweils Vor- und Nachteile. Eine interessante Zwischenform ist die Miete mit Kaufoption im gemeinnützigen Bereich.
Sie ermöglicht, zunächst zur Miete zu wohnen und später über einen Kauf zu entscheiden. Das schafft Flexibilität und kann auch Menschen den Zugang zu Eigentum ermöglichen, die es sich zu Beginn noch nicht leisten können.
Grundsätzlich sollte es einen möglichst breiten „Blumenstrauß“ an Wohnformen geben, aus dem die Menschen selbst wählen können.
Salon Real: Zwölf neue Mentoring-Tandems stärken Frauenkarrieren in der Immobilienwirtschaft

WKÖ-Oberndorfer: „Wir brauchen mehr Mut zu gleichwertigen Lösungen abseits gewohnter Standards"
VWBF-Symposium in Linz: Kritik am Affordable Housing Act, Einigkeit bei der Wohnungsgemeinnützigkeit