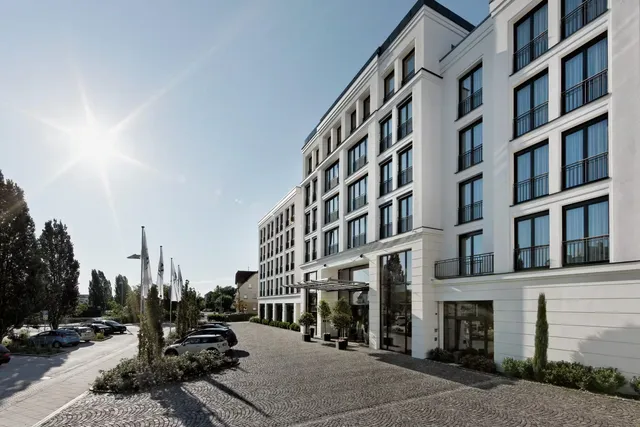
© BWH Hotels
Die Hotelgruppe BWH Hotels richtet Markenauftritt neu aus
BWH Hotels Central Europe tritt ab 2027 unter dem Namen WorldHotels Central Europe auf


Der Construction Sentiment Index (CSI) des RICS Global Construction Monitor (GCM) ist im dritten Quartal 2026 auf +4 gefallen, nach +13 im Vorquartal. Erstmals seit mehreren Quartalen schwächen sich alle vier Weltregionen gleichzeitig ab. Parallel dazu verschlechtern sich die Kreditbedingungen erneut, und die zukunftsgerichteten Erwartungen für das Bauvolumen werden in sämtlichen Sektoren zurückgenommen. Einzig die Kostenprognosen geben leicht nach — ein schwacher Lichtblick, der das strukturelle Inflationsproblem jedoch nicht auflöst.
Alle vier Regionen im Rückwärtsgang
Amerika verzeichnet mit einem CSI von +17 weiterhin den stärksten Wert unter den vier Weltregionen, büßt aber gegenüber dem Vorquartal (+29) deutlich ein. Der Rückgang geht laut GCM auf einen ausgeprägten Dynamikverlust in den USA zurück. Europa schwächt sich in ähnlichem Ausmaß ab: Der CSI fällt auf +5 nach +17 und macht damit den Großteil der im zweiten Quartal erzielten Verbesserung rückgängig. Die Region Naher Osten und Afrika (MEA) erweist sich als widerstandsfähigster Markt und gibt nur leicht auf +16 nach (nach +19), was dennoch auf ein moderateres Wachstum hindeutet als im gesamten vergangenen Jahr. Der asiatisch-pazifische Raum (APAC) schwächt sich weiter auf -9 ab (nach -2) — eine Entwicklung, die der GCM primär auf das chinesische Festland zurückführt und nicht auf einen breit angelegten regionalen Rückgang.
Länderranking: Sri Lanka und Indien vorn, Frankreich und China unter Druck
Sri Lanka erzielt im dritten Quartal mit einem Nettosaldo für das aktuelle gesamte Bauvolumen von +52 % den stärksten Wert aller untersuchten Länder, nach +10 % im Vorquartal — eine erhebliche Beschleunigung. Indien folgt mit +51 % und setzt damit die in den vergangenen Quartalen durchgehend starke Dynamik in allen drei Sektoren fort. Nigeria liegt mit +46 % knapp dahinter.
In einer breiten Palette weiterer Märkte bleibt das Wachstum des Bauvolumens positiv. Singapur verzeichnet einen Nettosaldo von +33 %, Deutschland +27 %, Italien +25 % und Irland +24 %, wobei die Werte der beiden letztgenannten Länder jeweils stärker ausfallen als im Vorquartal. Die Vereinigten Arabischen Emirate verbessern sich auf +18 %, Saudi-Arabien verzeichnet +16 %. Neuseeland kehrt mit +13 % zum Wachstum zurück, nachdem im Vorquartal ein Rückgang gemeldet worden war.
Am schwächeren Ende der Skala stagnieren Australien (+1 %) und Großbritannien (-2 %), während Hongkong einen Nettosaldo von -14 % ausweist. Die USA fallen auf +10 % nach +33 %. Katar verschlechtert sich auf -32 %, Mauritius auf -37 %. China war während des größten Teils der vergangenen zwei Jahre der schwächste Markt; inzwischen liegt Frankreich auf einem ähnlich schwachen Niveau, mit Nettosalden von -57 % beziehungsweise -63 %.
Sektoren: Infrastruktur hält sich, Wohnungsbau gibt nach
Infrastruktur schneidet weiterhin besser ab als die übrigen Marktsegmente, obwohl der globale Nettosaldo für das aktuelle Infrastruktur-Bauvolumen auf +15 % nachgibt (nach +23 %). Die private Bautätigkeit im Nichtwohnungsbau fällt mit -4 % wieder leicht in den negativen Bereich (nach 0 %), während der private Wohnungsbau sich weiter auf -13 % abschwächt (nach -6 %). Der Nettosaldo für neue Geschäftsanfragen bricht von +13 % auf -10 % ein — ein Signal für eine schwächere Auftragspipeline in den kommenden Quartalen.
Zukunftsindikatoren: Erwartungen werden zurückgenommen
Im Gegensatz zu den Aufwärtskorrekturen des Vorquartals nehmen die Befragten ihre Erwartungen für das Bauvolumen in den kommenden zwölf Monaten durchweg zurück. Global fällt der Nettosaldo für das erwartete Infrastruktur-Bauvolumen auf +30 % (nach +45 %), bleibt aber mit deutlichem Abstand der positivste Sektor. Die Erwartungen für den privaten Nichtwohnungsbau sinken auf +11 % (nach +23 %), jene für den privaten Wohnungsbau auf +8 % (nach +15 %). Die Gewinnmargen-Erwartungen für die kommenden zwölf Monate, die im zweiten Quartal erstmals seit mehr als einem Jahr wieder positiv geworden waren, fallen auf einen weitgehend stagnierenden Nettosaldo von +1 % zurück (nach +12 %).
Auf regionaler Ebene weist MEA weiterhin die stärksten zukunftsgerichteten Werte auf: Der Nettosaldo für das erwartete Infrastruktur-Bauvolumen verbleibt bei +46 %, jener für den privaten Nichtwohnungsbau bei +32 %. In Europa werden die Erwartungen für den privaten Nichtwohnungsbau deutlich auf +5 % zurückgenommen (nach +30 %), und die Gewinnmargen-Erwartungen für die kommenden zwölf Monate drehen ins Negative. In APAC fallen die Erwartungen für beide privaten Sektoren leicht unter null, während die Infrastruktur-Erwartungen mit +23 % positiv bleiben.
Kostenprognosen: Leichte Entlastung, Inflation bleibt strukturelles Problem
Die globalen Kostenprognosen für die kommenden zwölf Monate werden im dritten Quartal in sämtlichen Komponenten nach unten korrigiert. Die prognostizierte Steigerung der Materialkosten sinkt auf 5,5 % (nach 6,1 % im Vorquartal). Die Erwartungen für Arbeitskosten gehen leicht auf 4,7 % für qualifizierte und 3,4 % für ungelernte Arbeitskräfte zurück. Der GCM betont ausdrücklich, dass dies lediglich einen etwas weniger starken Inflationsausblick darstellt — keine Lösung des Problems. Materialkosten zählen weiterhin zu den am häufigsten genannten Hindernissen für die Bautätigkeit. Der Nettosaldo für die aktuellen Gewinnmargen verschlechtert sich weiter auf -27 % (nach -19 %). Die jüngsten Entwicklungen der Öl- und Energiepreise stellen laut GCM ein klares Aufwärtsrisiko für diese Prognosen dar.
Hindernisse: Materialkosten und Finanzierungskosten dominieren
Materialkosten bleiben der am häufigsten genannte Faktor, der die Bautätigkeit hemmt: 73 % der Befragten führen sie an (nach 69 % im Vorquartal). Finanzielle Beschränkungen steigen auf 72 % (nach 65 %). Die auffälligste Einzelveränderung betrifft Planung und Regulierung, die von 48 % der Befragten genannt werden (nach 39 %). Unzureichende Nachfrage gewinnt ebenfalls an Bedeutung und wird von 52 % angeführt (nach 47 %), während Wettbewerb auf 57 % steigt (nach 53 %). Der Arbeitskräftemangel verbleibt bei 47 %, der Fachkräftemangel bei 54 %.
Kreditbedingungen: Erneute Verschlechterung über alle Zeithorizonte
Die Indikatoren für die Kreditbedingungen verschlechtern sich im dritten Quartal über alle drei Zeithorizonte hinweg. Global sinkt der Nettosaldo der Befragten, die eine Verschlechterung der Kreditbedingungen in den vergangenen drei Monaten melden, auf -21 % (nach -15 %). Der Ausblick für die kommenden drei Monate fällt auf -12 % (nach -6 %), jener für die kommenden zwölf Monate auf -7 %, nachdem er im Vorquartal noch ein neutrales Niveau erreicht hatte. Die Verschlechterung ist in jeder Region erkennbar und steht laut GCM im Einklang mit dem erneuten Anstieg der Renditen von Staatsanleihen in einer Reihe großer Volkswirtschaften, der sich sowohl auf die Kosten als auch auf die Verfügbarkeit von Projektfinanzierungen auswirkt.
Europa: Frankreich zieht den Kontinent nach unten
Der europäische CSI fällt auf +5 (nach +17 im zweiten Quartal 2026) und macht damit den Großteil der vor drei Monaten gemeldeten Verbesserung rückgängig. Eine ausgeprägte Verschlechterung in Frankreich trägt maßgeblich zu dieser Entwicklung bei. Frankreich verzeichnet auf Länderebene mit Abstand die größte Veränderung: Der CSI fällt auf -56 (nach -8 im Vorquartal) — den schwächsten Wert, den ein europäischer Markt im aktuellen Zyklus erreicht hat. Die Verschlechterung ist breit angelegt, mit Nettosalden von -50 % im privaten Wohnungsbau, -71 % im privaten Nichtwohnungsbau und -67 % im Infrastrukturbereich.
Die übrigen untersuchten Märkte verzeichnen moderatere Rückgänge. Die Niederlande halten mit +28 (nach +35) weiterhin den stärksten europäischen Wert, gestützt durch eine sehr starke Infrastrukturaktivität mit einem Nettosaldo von +67 %. Deutschland schwächt sich auf +21 ab (nach +36), Italien geht leicht auf +5 zurück (nach +10), Großbritannien stagniert bei null. Irland ist der einzige untersuchte Markt, der sich verbessert: Sein CSI steigt auf +19 (nach +12).
Auf sektoraler Ebene steigt das aktuelle Bauvolumen im privaten Wohnungsbau auf +11 % (nach +5 %), während sich die Aktivität im privaten Nichtwohnungsbau auf +4 % abschwächt (nach +11 %). Das Infrastruktur-Bauvolumen geht auf +10 % zurück (nach +22 %), obwohl sich innerhalb dieses Segments sowohl der Energie- als auch der IKT-Sektor verbessern. Besonders besorgniserregend ist der starke Rückgang bei neuen Geschäftsanfragen, deren Nettosaldo auf -8 % fällt (nach +29 %), begleitet von einer Verschlechterung des aktuellen Gewinnmargenindikators auf -26 % (nach -7 %). Finanzielle Beschränkungen sind inzwischen das am häufigsten genannte Hindernis in Europa: 70 % der Befragten führen sie an (nach 60 % im Vorquartal). Die Gewinnmargen-Erwartungen für die kommenden zwölf Monate drehen mit -17 % ins Negative (nach +13 % im Vorquartal) — eine vollständige Umkehr einer der ermutigendsten Entwicklungen der vorherigen Umfrage.
Einschätzung: Abschwächung ohne Einbruch
„Der globale Construction Index sinkt im Vergleich mit dem Vorquartal, bleibt aber positiv. Alle vier Regionen schwächen sich ab, wobei Amerika und Europa die größten Veränderungen verzeichnen. Neben dem Dynamikverlust in Amerika ist in Europa eher die ausgeprägte Schwäche von Frankreich verantwortlich für den Abschwung. Der 12-Monats-Ausblick wurde gegenüber dem Vorquartal deutlich reduziert. In Europa ist insbesondere der deutliche Einbruch beim privaten Nicht-Wohnungsbau verantwortlich. Infrastruktur bleibt der Sektor, der mit deutlichem Abstand die positivsten Aussichten aufweist. Die 12-Monats-Kostenprognosen sind leicht nach unten korrigiert worden, allerdings bleibt die Inflation ein erhebliches Problem. Materialkosten und finanzielle Beschränkungen bleiben die meistgenannten Hemmnisse. Auch die Aussichten bei Gewinnmargen verschlechterten sich mit Blick auf die Entwicklung der Öl- und Energiepreise. Trotz der Abschwächung der Dynamik bleibt die Bauwirtschaft ein Sektor, der gerade auch in Deutschland positiv zu bewerten ist.“—Susanne Eickermann-Riepe FRICS, Senior Vice President der RICS weltweit
BWH Hotels Central Europe tritt ab 2027 unter dem Namen WorldHotels Central Europe auf
Umfrage unter institutionellen Investoren: Jeder dritte befragte Investor kann sich ein Immobilieninvestment in Kanada vorstellen
ADPIC und Partners Group unterzeichnen Vereinbarung zur Förderung der Beteiligung des Privatsektors an Infrastruktur und Immobilien...