
© AdobeStock
REAL INVEST Austria aktiviert Rücknahmebeschränkung
Seit 29.9.2026 werden Rücknahmeaufträge nur noch quotiert ausgeführt – zunächst 5% täglich.

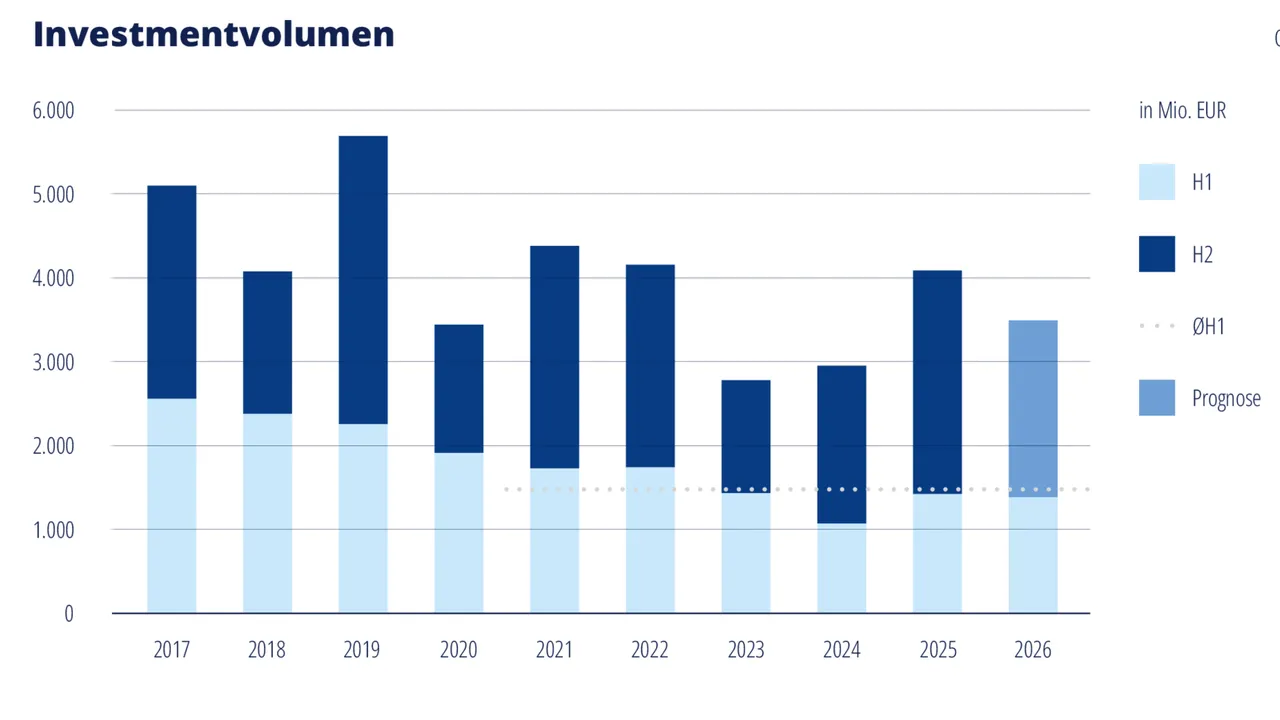
Der österreichische Immobilienmarkt navigiert durch ein grundlegend verändertes Finanzierungsumfeld. Steigende Swap-Raten, volatile Energiepreise und geopolitische Unsicherheiten dämpfen Investitionsentscheidungen. Dennoch zeichnet sich für das Gesamtjahr ein Transaktionsvolumen von rund 3,5 Milliarden Euro ab. Eigenkapitalstarke Privatinvestoren sorgen für Stabilität, während institutionelles Kapital schrittweise zurückkehrt.
Investmentmarkt: Privates Kapital als tragende Säule
Besonders gefragt sind hochwertige Handelsimmobilien in Toplagen sowie Hotelimmobilien, die von der anhaltend starken touristischen Nachfrage profitieren. Für das dritte Quartal wurden vorläufig rund 400 Millionen Euro erfasst; das bisherige Transaktionsvolumen liegt damit bei etwa 1,8 Milliarden Euro.
„Wir erwarten aber jetzt doch noch größere Transaktionen bis zum Jahresende. Es sind einige Transaktionen sehr weit fortgeschritten, auch bei uns im Haus und auch bei den Kollegen, was man so hört. Wir gehen ungefähr von 3,5 Milliarden Euro insgesamt bis zum Jahresende aus."—Martin Ofner, Head of Research, Colliers
Institutionelle Investoren sind laut Ofner wieder stärker aktiv. Die Zinsentwicklung bremst die Dynamik jedoch spürbar.
„Die 5-Jahres-Swap-Rate kletterte von 2,4% auf 3,6%, sind 120 Basispunkte in einem Jahr. Das ist schon enorm für die Finanzierungssituation."—(Martin Ofner, Colliers
Privates Kapital, insbesondere österreichischer Investoren, erklärt die relative Stabilität gegenüber Märkten wie Deutschland, wo stärkere Rückgänge zu verzeichnen waren. Für die meisten Marktsegmente erwartet Ofner bis Jahresende Spitzenrenditen, die um 25 Basispunkte über dem aktuellen Niveau liegen. Ausnahmen bilden High-Street-Retail in Wien sowie das Wohnsegment, wo eine Anpassung um rund 10 Basispunkte nach oben erwartet wird.
„Es ist wirklich jetzt an der Zeit, dass man hier eine Anpassung sieht, weil einfach die Finanzierungslage so anders ist."—Martin Ofner, Colliers
Büromarkt: Zurückhaltung und steigender Preisdruck
Der Büromarkt bleibt von Zurückhaltung geprägt. Kostenoptimierung, flexible Flächenkonzepte und fortschreitende Digitalisierung verändern die Anforderungen an moderne Arbeitswelten nachhaltig.
„Im ersten Halbjahr wurden etwas mehr als 70.000 m² vermietet; in den Vorjahren lag der Jahresdurchschnitt bei ungefähr 200.000 m². Rund 80 % aller Abschlüsse nach Anzahl betrafen Flächen unter 500 m²; diese machten etwa 31 % des vermieteten Flächenvolumens aus." (—Florian Bogner, Head of Office Real Estate, Colliers
Mieter prüfen verstärkt, ob ein Verbleib am Standort oder ein Umzug wirtschaftlich sinnvoller ist. Eigentümer setzen beim Verbleib vermehrt auf Incentives wie mietfreie Zeiten oder Baukostenzuschüsse, wodurch die Nettoeffektivmiete sinkt. Mietzinsreduktionen, Flächenrückgaben und Verlängerungen am bestehenden Standort nehmen zu.
Zusätzlicher Druck entsteht durch Schattenleerstand und Untermiete. Flächen, die aufgrund laufender Mietverträge formal noch belegt sind, werden zunehmend untervermietet oder zur Nachmiete angeboten, oft abseits offizieller Vermarktungskanäle.
„Dadurch entsteht zusätzlicher Wettbewerb und Preisdruck, auch wenn die Flächen statistisch nicht als leer gelten."—Florian Bogner, Colliers
Die Fertigstellungspipeline ist bis 2028 gut gefüllt. Vorvermietungen bleiben jedoch begrenzt: Mehrere Projekte warten auf ausreichende Vorverwertungsquoten, bevor mit dem Bau begonnen wird.
Industrie und Logistik: Nachfrage trifft auf knappes Angebot
Der Industrie- und Logistikmarkt belebt sich. Im ersten Halbjahr wurden 108.000 Quadratmeter Logistikfläche vermietet, nahezu so viel wie im gesamten Vorjahr. Das Transaktionsvolumen von rund 130 Millionen Euro im ersten Halbjahr 2026 wird vor allem durch das begrenzte Produktangebot gebremst, nicht durch mangelndes Kapital.
Im Großraum Wien warten rund 230.000 Quadratmeter Big-Box-Flächen auf Vorverwertung, vor allem in peripheren Lagen wie Bruck an der Leitha und Richtung St. Pölten. Die Spitzenmiete für Big-Box-Flächen liegt seit rund zwei Jahren stabil bei 7 bis 7,50 Euro pro Quadratmeter. Für kleinere Small Business Units von rund 500 bis 1.000 Quadratmetern in zentraleren Lagen wurden Spitzenmieten von 9,50 Euro pro Quadratmeter genannt.
Retail: Selektive Expansion in Toplagen
Im Einzelhandel konzentriert sich die Nachfrage weiterhin auf Toplagen. Am Graben, Kohlmarkt und auf der Kärntner Straße bleibt das Flächenangebot knapp, während internationale Marken den Druck auf diese Standorte aufrechterhalten.
„Expansion passiert nicht mehr um jeden Preis, wie vielleicht noch vor ein paar Jahren, sondern viel selektiver, und es wird sich viel mehr die Frage gestellt, passt der Standort tatsächlich zu dem jeweiligen Konzept."—Christopher Bekking, Colliers
Gastronomie und erlebnisorientierte Konzepte verändern den Nutzungsmix in Einkaufslagen spürbar. Internationale Marken setzen neue Impulse, agieren bei der Standortwahl jedoch deutlich disziplinierter als in früheren Expansionsphasen.
Hotel und Tourismus: Auf Kurs zum Spitzenjahr
Für das Gesamtjahr wird ein Hoteltransaktionsvolumen von rund 800 Millionen Euro erwartet; im ersten Halbjahr lag es bei etwa 300 Millionen Euro. Damit nähert sich das Volumen dem Spitzenjahr 2019 an. Hotels machten rund ein Drittel des bisherigen Transaktionsvolumens aus. Im Leisure-Bereich wurden im ersten Halbjahr Transaktionen von mehr als 60 Millionen Euro registriert.
Im touristischen Vergleich von 2016 bis 2025 stiegen die Nächtigungen in der Sommersaison um rund 14 Prozent, während sie in der Wintersaison um 0,2 Prozent zurückgingen. Als mögliche Erklärung wird eine durch den Klimawandel kürzer werdende Wintersaison genannt. Betriebe müssen ihre Ertragsmodelle anpassen, um den Cashflow in den jeweiligen Saisonen zu sichern.
„Zunehmend prägt das Owner-Operator-Modell den Markt: Käufer betreiben die Immobilie selbst und können dadurch anders kalkulieren und kapitalisieren."—Daan Bakkenes, Head of Hotels, Colliers
Der Sektor gilt als widerstandsfähig gegenüber Inflation, da Kostensteigerungen leichter an die Nachfrageseite weitergegeben werden können als in anderen Assetklassen.
Wohnen: Knappes Angebot, schwierige Projektkalkulation
Das Wohnsegment blieb hinter den Vorjahren zurück. Attraktive Objekte aus offenen Immobilienfonds sind weitgehend veräußert; das verbleibende Angebot ist kleinteiliger und für große Investoren weniger geeignet. Geförderte Wohnbauten werden hingegen von internationalen Investoren für Leistbares-Wohnen-Fonds nachgefragt. Forward Deals und Neubauprojekte bleiben rar, weil Verkaufspreise vielfach unter den Herstellungskosten liegen.
Zinshausmarkt: Preise unter Druck, Verkaufsprozesse länger
Die Verbücherungsdaten zeigen eine leichte Stabilisierung der Transaktionsdynamik auf Vorjahresniveau. Die Preise bleiben jedoch unter Druck, besonders in klassischen Zinshauslagen der Außenbezirke. Der Wiener Durchschnitt sank von rund 3.000 Euro pro Quadratmeter im Jahr 2025 auf etwa 2.700 Euro pro Quadratmeter im ersten Halbjahr 2026. Für Zinshauslagen in den Bezirken 10 und 11 wurden rund 1.500 Euro pro Quadratmeter als Durchschnittswert genannt.
Gewerbeobjekte werden zunehmend zu deutlich niedrigeren, marktgängigen Preisen angeboten. Weitere Objekte dürften aus Bankbeständen folgen. Auffällig ist die veränderte Haltung der Kreditinstitute gegenüber dem Markt.
„Vor einem Jahr war es noch so, weil wir natürlich auch mit Banken in Kontakt sind, und wenn man die Bank auch proaktiv kontaktiert hat und Hilfestellung angeboten hat, ist das eigentlich nie wirklich angenommen worden. Mittlerweile ist es umgekehrt, dass die Banken schon zu uns kommen."—Thomas Belina, CEO Colliers
Trotz günstigerer Preise bleibt der Käuferkreis begrenzt. Längere Verkaufsprozesse und intensive Preisverhandlungen prägen den Markt. Teilweise übernehmen Banken Objekte vorübergehend selbst, bevor sie diese wieder veräußern.
Seit 29.9.2026 werden Rücknahmeaufträge nur noch quotiert ausgeführt – zunächst 5% täglich.
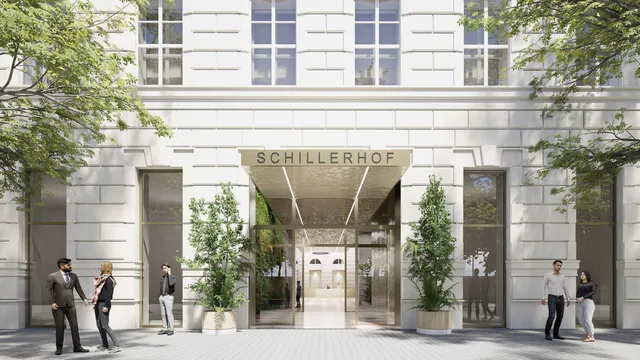
Historisches Innenstadtensemble wird bis 2030/31 zum Multi-Tenant-Bürohaus entwickelt
Konsequente Umsetzung der Portfoliostrategie mit Fokus auf hochwertige Class-A-Büroimmobilien in zentralen Lagen