
Am Wiener Büromarkt mit einem Bestand von rund 11,64 Millionen Quadratmetern trifft vorhandener Flächenbedarf weiterhin auf einen ausgeprägten Entscheidungsstau. Die Vermietungsleistung im ersten Halbjahr 2026 belief sich laut CBRE-Büromarktbericht auf rund 74.650 Quadratmeter – fünf Prozent weniger als im Vergleichszeitraum des Vorjahres. Das Ergebnis trägt dabei eine deutliche Schieflage: Während das erste Quartal noch Aktivität zeigte, sank die Vermietungsleistung im zweiten Quartal auf lediglich 20.559 Quadratmeter – den niedrigsten Quartalswert seit dem zweiten Quartal 2021. Neuvermietungen ab tausend Quadratmeter blieben im zweiten Quartal nahezu vollständig aus.
Mietvertragsverlängerungen gewinnen an Gewicht
In diesem Marktumfeld rücken Mietvertragsverlängerungen in den Vordergrund. Bei verhaltener Nachfrage wiegt der Verlust eines Bestandsmieters für Eigentümer deutlich schwerer als in der Vergangenheit: Nachvermietungen gehen häufig mit längeren Vermarktungszeiten, Leerständen und zusätzlichen Kosten einher. Die Bereitschaft der Vermieter, Bestandsmietern im Rahmen von Verlängerungsverhandlungen entgegenzukommen, steigt entsprechend. Für Unternehmen mit unverändertem Flächenbedarf entwickelt sich die Verlängerung am bestehenden Standort damit zunehmend zur wirtschaftlich attraktivsten Alternative gegenüber einem Standortwechsel.
Nachfragestruktur verschiebt sich
Bemerkenswert ist die veränderte Zusammensetzung der Nachfrage. Während die öffentliche Hand im Gesamtjahr 2025 noch 31 Prozent der Wiener Vermietungsleistung ausmachte, entfielen im ersten Halbjahr 2026 nur rund zehn Prozent auf diesen Sektor. Das Vermietungsgeschehen tragen nun vor allem Unternehmen aus der IT, dem Dienstleistungssektor sowie aus Handel, Infrastruktur und Freizeit.
Wirtschaftliche und geopolitische Unsicherheiten, steigender Kostendruck und längere interne Abstimmungsprozesse schieben Standortentscheidungen weiter auf.
„Für die zweite Jahreshälfte erwarten wir aufgrund zahlreicher laufender Verhandlungen wieder mehr Aktivität. Denn der Bedarf an Büroflächen ist vorhanden. Auslaufende Mietverträge, betriebliche Erfordernisse und veränderte Anforderungen an Arbeitsplätze machen Entscheidungen auf längere Sicht unumgänglich.“—Patrick Schild, Head of Agency bei CBRE Österreich
Das außergewöhnlich hohe Vorjahresergebnis von rund 230.000 Quadratmetern Vermietungsleistung werde 2026 voraussichtlich dennoch nicht erreicht werden.
Entwicklungspipeline schrumpft
Die Zurückhaltung der Unternehmen wirkt sich unmittelbar auf die Projektentwicklung aus.
„Der Markt reagiert auf die geringere Planungssicherheit mit großer Zurückhaltung. Neue Büroprojekte werden fast nur noch bei ausreichender Vorvermietung gestartet, rein spekulative Entwicklungen werden zur Ausnahme. Das verhindert kurzfristig einen stärkeren Anstieg des Leerstands, führt aber gleichzeitig dazu, dass die Entwicklungspipeline immer dünner wird. Zieht die Nachfrage wieder an, können moderne Büroflächen rasch knapp werden.“—Martin Denner, Head of Research bei CBRE Österreich
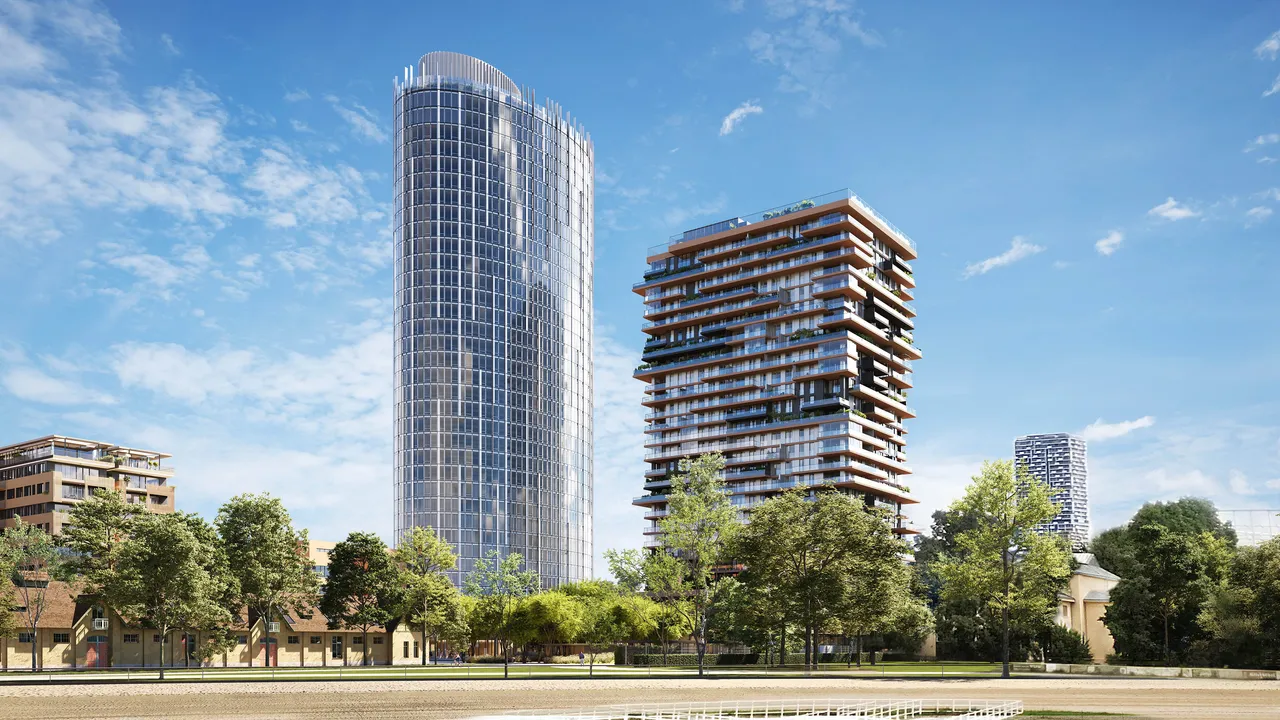
Für das Gesamtjahr 2026 erwartet CBRE die Fertigstellung von rund 76.400 Quadratmetern neuer Bürofläche, wobei der DC Tower 2 das größte laufende Projekt darstellt. Bis Ende 2027 umfasst die gesamte Wiener Fertigstellungspipeline lediglich rund 147.000 Quadratmeter. Auch die mittel- bis langfristige Entwicklungspipeline bleibt begrenzt.
Leerstand bleibt mit 3,9 Prozent niedrig
Die Leerstandsquote blieb im ersten Halbjahr 2026 mit 3,9 Prozent stabil. Im modernen Bestand der Klassen A und B beträgt sie 4,4 Prozent – ein geringfügig höherer Wert, der vor allem auf zuletzt fertiggestellte Projekte zurückgeht, deren verfügbare Flächen der Markt schrittweise aufnimmt.
Mietpreise steigen – Non-CBD holt auf
Die begrenzte Verfügbarkeit moderner Büroflächen schlägt sich zunehmend in den Mieten nieder. Die Spitzenmiete im CBD liegt aktuell bei 28,50 Euro pro Quadratmeter und Monat und dürfte bis Jahresende auf rund 29,50 Euro steigen. Die gewichtete Durchschnittsmiete beträgt 17,25 Euro pro Quadratmeter und Monat.
Besonders dynamisch entwickeln sich hochwertige Flächen in attraktiven Lagen außerhalb des CBD. Während die Spitzenmiete im CBD in den vergangenen fünf Jahren um rund zwölf Prozent zulegte, verzeichneten gute Lagen außerhalb des CBD einen Anstieg von etwa 40 Prozent. Der Mietpreisabstand zu den klassischen Innenstadtlagen verringert sich damit spürbar. Neue Premiumflächen wie jene des DC Tower 2 setzen zusätzliche Impulse und heben das Mietniveau in diesen Teilmärkten weiter an.
ESG als Werttreiber und Selektionskriterium
Energieverbrauch, Betriebskosten, Gebäudetechnik und eine belastbare Dokumentation beeinflussen Standort- und Investitionsentscheidungen unmittelbar. Ältere Gebäude ohne entsprechende Qualität geraten zunehmend unter Vermietungsdruck; für diese Objekte werden Sanierungs-, Repositionierungs- oder Umnutzungskonzepte notwendig, um ihre Marktfähigkeit zu erhalten. Mehr als 70 Prozent der zwischen 2020 und 2028 in Wien neu errichteten oder generalsanierten Büroflächen sind nach ÖGNI/DGNB, klima:aktiv, LEED oder BREEAM zertifiziert beziehungsweise vorzertifiziert.
Investmentmarkt von Zurückhaltung geprägt
Der Wiener Büroinvestmentmarkt entwickelte sich im ersten Halbjahr 2026 verhalten. Lediglich zwei Bürotransaktionen wurden in der Bundeshauptstadt abgeschlossen; Wien entfiel damit auf 37 Prozent des österreichweiten Büroinvestmentvolumens von 140 Millionen Euro. Ausschlaggebend für das geringe Transaktionsvolumen sind das fehlende Angebot in Top-Lagen mit Mietpreissteigerungspotenzial sowie weiterhin divergierende Preisvorstellungen von Käufern und Verkäufern.
„Internationale Investoren beobachten den Wiener Büromarkt sehr genau. Gesucht werden vor allem hochwertige, gut vermietete Objekte in etablierten Lagen. Für solche Produkte ist Kapital vorhanden. Die Herausforderung liegt derzeit weniger im fehlenden Interesse als im begrenzten Angebot und in den teilweise noch unterschiedlichen Preisvorstellungen von Käufern und Verkäufern.“—Manuel Bugl, Head of Capital Markets bei CBRE Österreich
Bei älteren Bestandsimmobilien in weniger attraktiven Lagen hängt die Transaktionsfähigkeit stark von Sanierungsbedarf, Vermietungsrisiken und künftigen ESG-Anforderungen ab – eine Neubewertung, die auf Verkäuferseite noch nicht in allen Fällen vollständig nachvollzogen wird.
Mangels aktueller Core-Transaktionen blieb die Spitzenrendite für Wiener Büroimmobilien unverändert bei 4,75 Prozent. Mehrere bereits länger laufende Verkaufsprozesse lassen für die zweite Jahreshälfte eine Belebung erwarten, das Vorjahresniveau dürfte dennoch nicht erreicht werden. Mit einer Kompression der Spitzenrendite rechnet CBRE voraussichtlich erst ab 2027.
