© Kingstone
Family Offices reduzieren den Deutschland-Immobilien-Anteil deutlich
Immobilien bleiben mit 53,7 Prozent die mit Abstand wichtigste Anlageklasse

Erhöhte Abschreibungen, zinsgünstige Förderdarlehen und günstige Einstiegspreise bei Bestandsobjekten halten Wohnimmobilien als Kapitalanlage attraktiv — trotz gestiegener Finanzierungskosten und wachsender Anlagealternativen. Das war der Tenor einer Online-Pressekonferenz, an der Ulrich Creydt (Steuerberater und Partner, Ypsilon GmbH), Mareike Lechner (Vorstand, immobilien-experten-ag.), Philip C. Hetzer (Geschäftsführender Gesellschafter, DAHLER Invest) und Michael Elst (Vorstand, Strategis AG) teilnahmen. Die Teilnehmer waren sich einig: Wohnimmobilien behaupten sich als Vermögensanlage und Wertspeicher auch für kommende Generationen.
Anlegerbiografie: Vom Vermögensaufbau zur Generationenweitergabe
Steuerberater Ulrich Creydt skizziert eine typische Anlegerbiografie in drei Phasen.
„Für Anleger geht es in einem ersten Schritt um den Vermögensaufbau, später dann um die Altersvorsorge und dann um die Weitergabe an die kommende Generation. Eine Anlegerbiografie beginnt klassischerweise mit einer ersten kleineren Wohnung. Später im Leben wird das Thema Altersvorsorge wichtiger: Reicht die Rente, die ich mal erhalte? Oder muss ich selbst mehr vorsorgen?“—Steuerberater Ulrich Creydt
In dieser Phase empfiehlt er, auch die steuerliche Übertragung des Immobilienvermögens an die nächste Generation zu planen:
„Hier gibt es viele steuerliche Gestaltungsspielräume, die man ausschöpfen sollte.“—Ulrich Creydt
Wer früh investiert, vollzieht nach Creydts Beobachtung den Schritt zu größeren Einheiten und Mehrfamilienhäusern vergleichsweise rasch.
Philip C. Hetzer beobachtet darüber hinaus eine neue Käufergruppe im Mehrfamilienhaussegment.
„Erfolgreiche Start-up-Unternehmer zum Beispiel legen einen Teil ihres Vermögens bereits im jungen Alter in Mehrfamilien- und Wohn- und Geschäftshäusern an. Sie sehen die Immobilien als langfristigen Wertspeicher, der stabile und planbare Einkünfte erwirtschaftet.“—Philip C. Hetzer
Creydt empfiehlt zudem, die erwartbare Einkommensentwicklung und die Lebensplanung der Familienmitglieder in die Kaufentscheidung einzubeziehen. Wer in einer Großstadt eine kleinere Wohnung erwirbt, kann diese später an ein studierendes Kind vermieten. Steuerlich relevant ist dabei die sogenannte Angehörigenmiete:
„Wer mit einer sogenannten Angehörigenmiete wenigstens zwei Drittel der ortsüblichen Vergleichsmiete veranschlagt, kann die Differenz zu Finanzierungs- und Bewirtschaftungskosten bei der Einkommensteuer geltend machen.“—Ulrich Creydt
Steuerliche Hebel: Degressive AfA und § 7b EStG im Neubau
Für private Anleger entfaltet der Kauf energieeffizienter Neubauwohnungen derzeit besondere Steuerwirksamkeit — insbesondere durch die Kombination aus degressiver AfA und Sonderabschreibungen nach § 7b EStG, wie sie der Standard KfW 40 QNG ermöglicht. Maßgeblich ist der Gebäudeanteil am Kaufpreis, den Creydt in einem Rechenbeispiel mit rund 75 Prozent ansetzt. Bei einem Kaufpreis von 305.000 Euro für eine 50-Quadratmeter-Wohnung errechnen sich Abschreibungsmöglichkeiten von rund 24.500 Euro im ersten Jahr.
„Wir haben Kunden, die alle zwei bis vier Jahre solch eine Wohnung erwerben und mit der aktuell möglichen Kombination aus degressiver AfA und Sonderabschreibung nach Steuern zweistellige Eigenkapitalrenditen erzielen.“—Michael Elst, Vorstand der Strategis AG
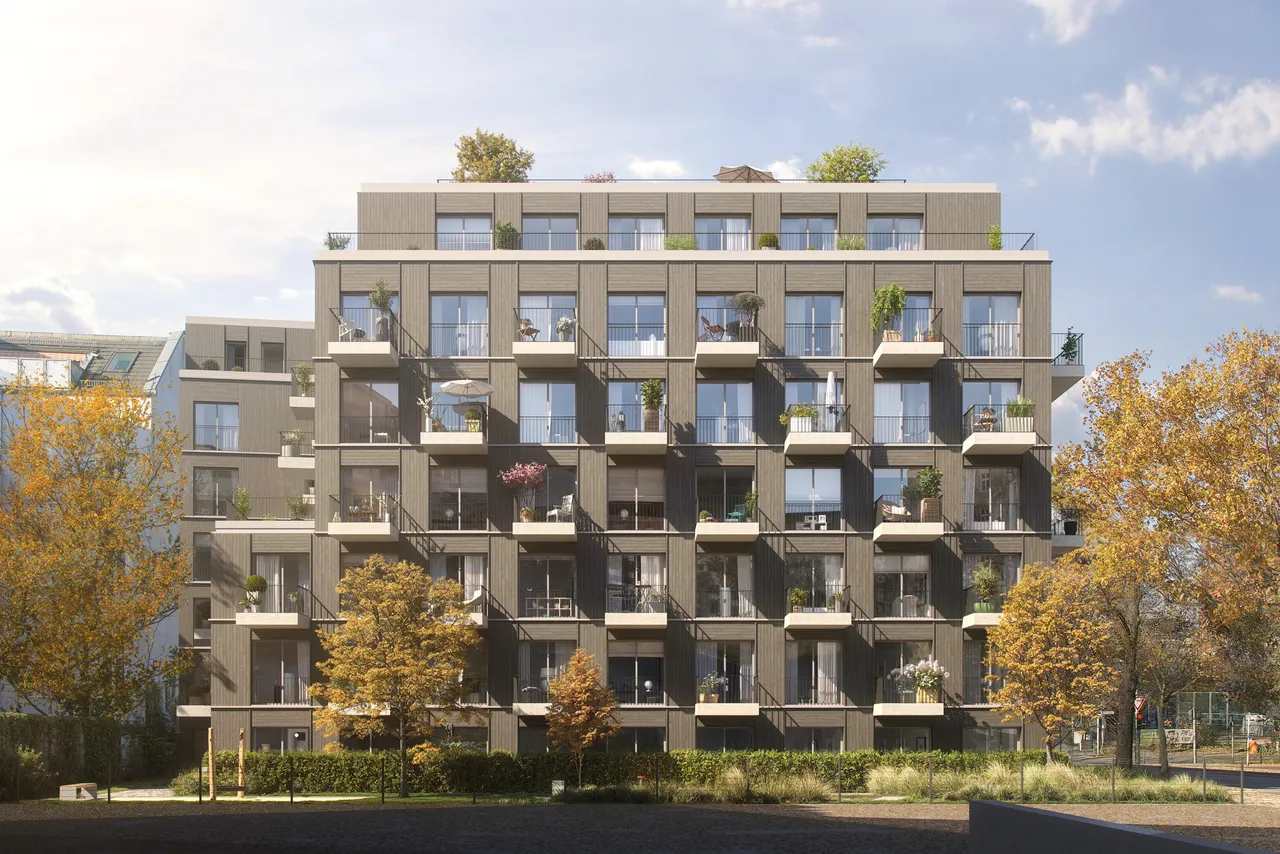
Als konkretes Projekt nennt Elst das Vorhaben Thule 48 im südlichen Pankow, direkt an der Grenze zum Prenzlauer Berg, das 78 überwiegend kleinere Zwei-Zimmer-Wohnungen umfasst. Kompakte Grundrisse erklärt Elst mit den Budgetgrenzen der Kaufinteressenten. Für den Neubau spreche neben einem modernen technischen Standard „eine langfristige Planbarkeit in der Vermietung und bei den Instandhaltungskosten sowie die Gewährleistung durch den Bauträger.“
KfW-Förderung: Zinsvorteil von über 200 Basispunkten
Ergänzend zu den Abschreibungseffekten vergibt die Kreditanstalt für Wiederaufbau (KfW) für Investitionen in neuen Mietwohnraum zinsgünstige Darlehen. Beim Standard KfW 40 QNG stehen pro Wohnung aktuell 150.000 Euro zur Verfügung. Bei einer Zinsbindung von zehn Jahren liegt der Förderzins laut einem Rechenbeispiel der Strategis AG bei 1,96 Prozent — gegenüber einem marktüblichen Zinssatz von 4,25 Prozent. Das entspricht einer jährlichen Ersparnis von 3.435 Euro. Da die Darlehen pro Wohnung vergeben werden, rechnen sie sich besonders bei kleineren Einheiten.
Real geteiltes Eigentum im Umland: Beelitz als Fallbeispiel
Attraktive Anlagemöglichkeiten beschränken sich nicht auf zentrale Großstadtlagen. Die First Home Wohnbau GmbH, Tochterunternehmen der immobilien-experten-ag. (immexa), entwickelt im brandenburgischen Beelitz südlich von Berlin ein Grundstück mit 33.000 Quadratmetern. Neben Eigenheimen und Reihenhäusern entstehen dort 34 Doppelhaushälften, von denen 15 als Kapitalanlage angeboten werden. Die Einheiten umfassen 121 beziehungsweise 141 Quadratmeter Wohnfläche.
Immexa-Vorständin Mareike Lechner hebt im Falle einer Vermietung folgende steuerliche Vorteile hervor: degressive Abschreibung von fünf Prozent, steuerliche Absetzbarkeit von Darlehenszinsen, Verwaltungs- und Instandhaltungskosten sowie einen steuerfreien Verkauf nach zehn Jahren. Bei einem angenommenen Steuersatz von 42 Prozent ließen sich in den ersten fünf Jahren rund 38 Prozent der eingesetzten Eigenmittel durch Steuerersparnisse zurückführen; bei höheren Steuersätzen liege der Wert bei etwa 41 Prozent.
Der Eigenkapitalanteil beträgt in der Beispielrechnung 120.960 beziehungsweise 142.960 Euro, entsprechend rund 20 Prozent der Gesamtinvestitionskosten von 604.800 beziehungsweise 714.000 Euro — inklusive Einbauküche, Gartenanlage und Nebenerwerbskosten. Die angenommene monatliche Nettokaltmiete liegt bei 1.800 beziehungsweise 2.115 Euro, was aufgrund negativer Einkünfte aus Vermietung und Verpachtung einer steuerfreien Rendite von rund 3,6 Prozent entspricht. Vermietung und Verwaltung übernimmt die kommunale Wohnungsbaugesellschaft der Stadt Beelitz.
„Mieterseitig richtet sich das Produkt vor allem an junge Familien aus Potsdam, Berlin und dem Umland. Für Eltern mit Homeoffice-Möglichkeit und Kindern im schulpflichtigen Alter bietet Beelitz beste Bedingungen.“—Mareike Lechner
Als Käufer sieht sie wertorientierte Kapitalanleger, die auch mehrere Häuser erwerben, sowie Haushalte, die perspektivisch selbst nach Beelitz ziehen oder alternativ an Familienangehörige oder Bekannte vermieten wollen.
Mehrfamilienhäuser: Bestandsobjekte mit Mietsteigerungspotenzial
Mehrfamilienhäuser werden derzeit nahezu ausschließlich von vermögenden Privatanlegern und Family Offices erworben.
„Für Bestandsimmobilien bieten sich vergleichsweise günstige Einstiegspreise in einer allerdings anspruchsvollen Finanzierungssituation. Letztlich bewirken gestiegene Zinsen und die Zurückhaltung der Banken bei der Darlehensvergabe eine Konsolidierung der Kaufpreise, wie wir sie längere Zeit nicht gesehen haben.“—Philip C. Hetzer
Als Fallbeispiel präsentiert Hetzer ein Wohn- und Geschäftshaus in Berlin-Wedding mit 19 Wohnungen und fünf Gewerbeeinheiten, Baujahr 1995. Das Objekt wurde zum 18,94-Fachen der Jahresnettomiete von einem süddeutschen Unternehmer an ein österreichisches Family Office veräußert. Hetzer hebt das Mietsteigerungspotenzial hervor: Laut Mietspiegel könnte die Miete bei 7,93 Euro je Quadratmeter liegen; tatsächlich werden bei den im Schnitt 15 Jahre alten Mietverträgen lediglich 6,91 Euro je Quadratmeter vereinnahmt. Auch die Gewerbeeinheiten liegen unterhalb des Mietniveaus vergleichbarer Nachbarflächen.
„Solche Häuser begegnen uns fast täglich. Sie gehören klassischen privaten Eigentümern, die die Objekte im Grunde genommen nicht ausgereizt haben, sich jetzt aber teilweise aus Altersgründen oder auch aus politischen Umfeldgründen aus Berlin zurückziehen. In dieser Gemengelage sehen wir dann Kaufpreise von 2.000 Euro je Quadratmeter, bei Häusern, die im Grunde gut in Schuss sind.“—Philip C. Hetzer
Berliner Markt und Ruhrgebiet: Einstiegschancen trotz politischem Gegenwind
Trotz des politischen Umfelds empfiehlt Hetzer seinen Kunden, den Berliner Markt im Blick zu behalten.
„Wer ein Haus als Wertspeicher sieht, wird die ein oder andere Landesregierung kommen und gehen sehen, ohne dass sich substanziell etwas für ihn ändert.“—Philip C. Hetzer
Als weiteren attraktiven Einstiegsmarkt nennt er das Ruhrgebiet:
„Das ist ein hochspannender Markt mit zahlreichen kleineren Häusern, so dass man dort auch mit einem Objektvolumen von 400.000, 500.000 Euro starten und diversifizieren kann.“—Philip C. Hetzer
Als zentrale Herausforderungen für den Einstieg ins Mehrfamilienhausgeschäft benennt Hetzer eine hinreichende Eigenkapitalausstattung — „Banken verlangen heute nicht selten 50 Prozent Eigenkapital“ — sowie die Suche nach einer qualifizierten Hausverwaltung. Wer diese Hürden nimmt, findet in einem Markt, der Bestandsobjekte mit strukturellem Mietsteigerungspotenzial zu konsolidierten Preisen anbietet, substanzielle Anlagechancen.
Immobilien bleiben mit 53,7 Prozent die mit Abstand wichtigste Anlageklasse
Martina Hirsch: „Wir sehen, dass sich wieder mehr Menschen aktiv mit dem Immobilienmarkt beschäftigen."

Über einen Asset Deal wurde eine Wohnimmobilie in Maxvorstadt in Nähe der TU München erworben