© KWD / Julian Stähle
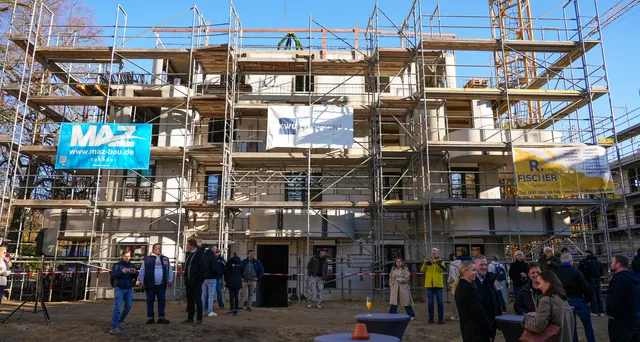
KW-Developmen feiert Richtfest für „Marlene 21“
Sechs Stadtvillen im Art-Déco-Stil entstehen auf ehemaligem rbb-Parkplatz

Der Wiener Wohnungsmarkt steht vor einer strukturellen Zäsur. Laut dem aktuellen Wohnungsmarktbericht des internationalen Immobiliendienstleisters CBRE werden 2026 in Wien rund 7.200 Wohnungen im verdichteten Neubau fertiggestellt — ein Rückgang um fünf Prozent gegenüber dem Vorjahr. Für 2027 zeichnet sich zwar ein Anstieg um elf Prozent auf knapp 8.000 Wohnungen ab, doch dieser Zuwachs entfällt nahezu ausschließlich auf das Eigentumssegment gewerblicher Bauträger. Das freifinanzierten Mietwohnungssegment bricht derweil dramatisch ein — mit weitreichenden Folgen für die Angebotsseite des Wiener Mietmarkts.
Im freifinanzierten Mietwohnungsbau gewerblicher Bauträger zeichnet sich für 2027 ein massiver Rückgang ab. Nach aktuellen Projektionen werden im kommenden Jahr lediglich rund 400 Wohnungen in diesem Segment fertiggestellt — nach rund 2.100 im Jahr 2026. Das entspricht einem Minus von mehr als 80 Prozent. Zum Vergleich: 2022 wurden noch mehr als 5.300 Wohnungen in diesem Segment übergeben.
„Die strukturellen Probleme des Wiener Wohnungsmarktes verschärfen sich trotz des leichten Anstiegs der gesamten Wohnungsfertigstellungen im Jahr 2027. Ausgerechnet jenes Segment, das für einen großen Teil der Wohnungssuchenden besonders relevant ist, gerät immer stärker unter Druck. Solange sich die wirtschaftlichen Rahmenbedingungen für die Entwicklung neuer Mietwohnungen nicht verbessern, wird sich diese Angebotslücke weiter vergrößern.“—Martin Denner, Head of Research bei CBRE Österreich
Hohe Grundstückspreise, gestiegene Baukosten und höhere Renditeanforderungen erschweren die rentable Entwicklung neuer Mietwohnungsprojekte. Seit März 2026 haben Material- und Energiekosten erneut deutlich angezogen; der gleichzeitige Anstieg der langfristigen Zinsen treibt die Renditeanforderungen der Investoren weiter nach oben. Eine Modellrechnung der CBRE-Research-Experten verdeutlicht das Ausmaß der Verschiebung: Während die angenommenen Nettomieten seit 2021 um rund 40 Prozent gestiegen sind, hat sich der rechnerisch tragbare Grundstückskostenanteil aufgrund höherer Baukosten, Zinsen und Renditeanforderungen um rund 55 Prozent reduziert.
„Die Herausforderung besteht darin, dass sich die gestiegenen Kosten nicht im gleichen Ausmaß über höhere Mieten kompensieren lassen. Die wirtschaftliche Lücke lässt sich nur durch ein Zusammenspiel mehrerer Faktoren schließen: niedrigere Grundstückspreise, geringere Baukosten, sinkende Renditeanforderungen und höhere erzielbare Mieten.“—Martin Denner
Baubewilligungen: Niedrigster Wert seit 2011
Ein weiterer Indikator für die angespannte Lage ist die Entwicklung der Baubewilligungen. Im ersten Halbjahr 2026 wurden in Wien lediglich rund 2.600 Wohnungen in Gebäuden mit mindestens drei Wohnungen bewilligt — ein Rückgang um 39 Prozent gegenüber dem Vergleichszeitraum des Vorjahres und der niedrigste Wert für ein erstes Halbjahr seit 2011.
„Damit zeichnet sich ab, dass die derzeitige Angebotsknappheit kein kurzfristiges Phänomen bleiben wird.“—Martin Denner
Die niedrige Bewilligungszahl signalisiert, dass die Fertigstellungszahlen auch mittelfristig unter Druck bleiben.
Geförderter Wohnbau: Stabiler Faktor, aber kein Ausgleich
Das geförderte Mietwohnungssegment gemeinnütziger Bauträger und der Stadt Wien zeigt sich vergleichsweise stabil. Zwischen 2025 und 2027 bewegt sich das Fertigstellungsvolumen bei durchschnittlich rund 2.600 Wohnungen jährlich. Gemeinnützige Bauträger errichten ihre Projekte überwiegend auf Grundstücken, deren Kosten über Widmung oder Vergabe begrenzt sind, und kalkulieren nicht mit Renditen, sondern mit kostendeckenden Mieten. Hohe Grundstückspreise und steigende Zinsen treffen sie daher deutlich weniger. Diese Kontinuität vermag den Einbruch im freifinanzierten Mietwohnungssegment jedoch nicht zu kompensieren.
Miet- und Kaufpreise: Spitzenmiete erreicht 20,50 Euro
Die zunehmende Angebotsverknappung schlägt sich in der Preisentwicklung nieder. Im Wiener Neubausegment liegt die Spitzenmiete aktuell bei 20,50 Euro netto pro Quadratmeter — knapp sechs Prozent über dem Niveau des dritten Quartals 2025. Die höchsten Mietpreise erzielen die inneren Bezirke; attraktive Lagen außerhalb des Zentrums wie die Donau City erreichen vergleichbare Werte. Den stärksten prozentuellen Anstieg im Jahresvergleich verzeichnet das dicht verbaute Gebiet — darunter Bezirke wie Rudolfsheim-Fünfhaus und Brigittenau — mit rund zehn Prozent. Für 2027 erwartet CBRE angesichts des rückläufigen Angebots weitere Mietpreissteigerungen. Auch im Eigentumssegment haben gestiegene Baukosten die Preise nach oben gedrückt: Der durchschnittliche Angebotspreis für Neubauwohnungen liegt in Wien aktuell bei rund 6.900 Euro pro Quadratmeter. In den inneren Bezirken werden Durchschnittspreise von rund 9.400 Euro pro Quadratmeter erzielt, in den Villenlagen rund 7.600 Euro.
Räumliche Schwerpunkte: Donaustadt und Floridsdorf dominieren
Die Neubautätigkeit konzentriert sich weiterhin auf die nordöstlichen Flächenbezirke. Mehr als 4.300 Wohnungen — rund 60 Prozent aller für 2026 erwarteten Fertigstellungen — entfallen auf diesen Teil Wiens. Ausschlaggebend sind größere Flächenreserven, vergleichsweise günstigere Grundstückspreise und zahlreiche Stadtentwicklungsgebiete. An zweiter Stelle folgen die inneren Bezirke mit rund 1.450 Wohnungen beziehungsweise 20 Prozent des Fertigstellungsvolumens; einen wesentlichen Beitrag leistet hier das Stadtentwicklungsgebiet „Village im Dritten“. Auf die südöstlichen Flächenbezirke entfallen 2026 rund 830 Wohnungen, für 2027 zeichnet sich dort ein Anstieg auf rund 2.100 Wohnungen ab. Das Nordwestbahnhofareal wird in den kommenden Jahren ebenfalls an Gewicht gewinnen: Bis 2035 sind dort im Vollausbau rund 6.500 Wohnungen geplant.
Büroumnutzung gewinnt an Bedeutung
Angesichts der schwierigen Rahmenbedingungen für klassische Neubauprojekte rückt die Umwandlung älterer Büroimmobilien in Wohngebäude stärker in den Fokus. Vor allem Bürohäuser in gut erschlossenen Lagen, die den heutigen Anforderungen an moderne Arbeitswelten nicht mehr entsprechen, bieten Potenzial für eine Nachnutzung. Bereits erworbene und in unterschiedlichen Planungs- beziehungsweise Entwicklungsphasen befindliche Objekte finden sich etwa in der Herbststraße, der Reschgasse und am Hietzinger Kai.
Investmentmarkt: Wohnen bleibt stärkste Assetklasse
Auch am Investmentmarkt machen sich die veränderten wirtschaftlichen Rahmenbedingungen bemerkbar. In den ersten drei Quartalen 2026 wurden österreichweit rund 493 Millionen Euro in Wohnimmobilien investiert — ein Rückgang um nahezu 44 Prozent gegenüber dem Vorjahreszeitraum. Die Zurückhaltung institutioneller Investoren führt CBRE vor allem auf gestiegene Finanzierungskosten und divergierende Preisvorstellungen von Käufern und Verkäufern zurück. Die Spitzenrendite für Wiener Wohnimmobilien ist leicht gestiegen und liegt aktuell bei 4,30 Prozent.
„Trotzdem bleibt Wohnen mit einem Anteil von 28 Prozent am gesamten österreichischen Immobilieninvestmentvolumen die stärkste Assetklasse.“—Manuel Bugl, Head of Capital Markets bei CBRE
Die Datenlage zeichnet ein eindeutiges Bild: Der Wiener Wohnungsmarkt steht nicht vor einer vorübergehenden Delle, sondern vor einer strukturellen Angebotslücke, die sich ohne Verbesserung der wirtschaftlichen Rahmenbedingungen — niedrigere Grundstückspreise, geringere Baukosten, sinkende Renditeanforderungen — weiter vergrößern wird. Die Baubewilligungszahlen signalisieren, dass Entspannung auf der Angebotsseite frühestens mittelfristig zu erwarten ist. Mietpreisdruck und Investorenzurückhaltung dürften das Marktbild 2027 prägen.
Sechs Stadtvillen im Art-Déco-Stil entstehen auf ehemaligem rbb-Parkplatz

Die Nachfrage nach Eigentumswohnungen auf dem Niveau von 2022 und nähert sich den Rekordwerten von 2021
Andrea Badinger: „Wer günstige Ausnahmeangebote sucht, wird in Facebook-Gruppen selten fündig.“