© IMMOBILIENRENDITE AG
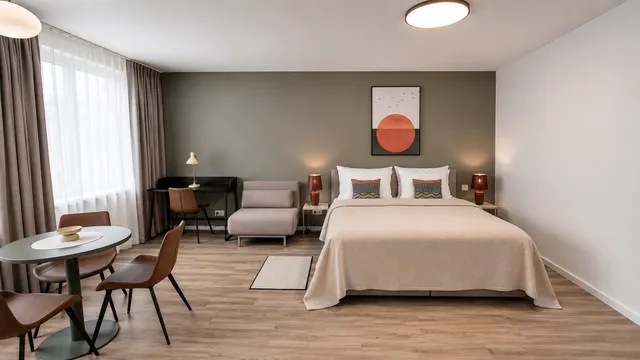
Ein Zuhause auf Zeit
Neue Serviced Apartments in St. Pölten bieten stilvollen Komfort für temporäre Aufenthalte

Wer in Österreich eine Eigentumswohnung finanziert, ein Haus baut oder saniert, wählt seine Bank heute aktiv – und nicht mehr automatisch die Hausbank. Das belegt eine aktuelle Befragung von EY unter 640 Bankkund:innen zwischen 20 und 55 Jahren in Österreich, durchgeführt im Rahmen des INTEGRAL Onlinebus zwischen 22. Juli und 11. August 2026. Die Ergebnisse zeigen: Konditionen und Vertrauen entscheiden den Wettbewerb um Wohnraumkredite, während die bestehende Bankbeziehung deutlich an Gewicht verliert.
Hausbank nicht mehr erste Wahl
Zwanzig Prozent der Befragten haben bereits einen Wohnraumkredit abgeschlossen, vier Prozent befinden sich aktuell in der Beantragung, zwölf Prozent planen einen Abschluss in den kommenden Jahren. Bei der Suche nach dem passenden Kredit greifen die Kund:innen auf ein breites Spektrum an Informationsquellen zurück: 36 Prozent würden das persönliche Gespräch bei einer anderen Bank suchen, 31 Prozent Online-Vergleichsplattformen nutzen, 28 Prozent Familie, Freunde oder Bekannte befragen. Nur 23 Prozent würden sich ausschließlich bei der Hausbank informieren.
„Die Zeiten, in denen die Hausbank automatisch die erste und einzige Anlaufstelle für die Finanzierung der eigenen vier Wände war, sind vorbei. Kund:innen vergleichen heute aktiv – persönlich, online oder im Bekanntenkreis. Banken müssen sich dieser Konkurrenzsituation stellen und mit nachvollziehbaren, wettbewerbsfähigen Konditionen überzeugen.“—Lukas Hainzl, Director bei EY Österreich im Bereich Banking & Capital Markets
Konditionen und Vertrauen schlagen Kontohistorie
Als wichtigstes Auswahlkriterium nennen 77 Prozent der Befragten attraktive Konditionen und Zinssätze. Flexibilität bei Laufzeit, Tilgung und Sonderwünschen sowie persönliche Beratung und Vertrauen folgen mit jeweils 59 Prozent. Die bestehende Hausbankbeziehung landet mit 26 Prozent auf Platz fünf.
„Der Wettbewerb um Wohnraumkredite wird über Konditionen und Vertrauen entschieden, nicht über Kontohistorie. Für Banken bedeutet das: Wer bei Zinssätzen und Flexibilität nicht mithalten kann, verliert auch treue Kund:innen an den Mitbewerb.“—Lukas Hainzl
Persönliche Beratung dominiert – Digitalisierung als Prozessunterstützung
Bei der Beantragung selbst bleibt der Filialbesuch klar im Vordergrund: 51 Prozent der Kund:innen würden einen Wohnraumkredit vollständig persönlich beantragen, weitere 27 Prozent überwiegend persönlich mit ergänzenden digitalen Möglichkeiten. Nur sieben Prozent bevorzugen einen vollständig digitalen Abschluss ohne Filialbesuch.
Gleichzeitig identifiziert die Studie erhebliches Potenzial für digitale Unterstützung innerhalb des persönlichen Prozesses: 57 Prozent der Befragten würden zumindest eine der abgefragten digitalen Funktionen als Verbesserung des Kundenerlebnisses bewerten. Besonders gefragt sind der digitale Upload aller Unterlagen sowie ein Echtzeit-Status-Tracking des Kreditantrags mit jeweils 29 Prozent, gefolgt von der digitalen Vertragsunterzeichnung mit 23 Prozent.
„Der Wohnraumkredit bleibt ein Vertrauensgeschäft: Die große Mehrheit will persönlich beraten werden, bevor sie eine der größten finanziellen Entscheidungen ihres Lebens trifft. Das heißt aber nicht, dass Digitalisierung hier keine Rolle spielt – im Gegenteil. Kund:innen erwarten digitale Unterstützung dort, wo sie den Prozess spürbar erleichtert, etwa beim Hochladen von Unterlagen oder beim Nachverfolgen des Antragsstatus. Erfolgreiche Banken verbinden persönliche Beratung mit effizienten digitalen Prozessen im Hintergrund.“—Lukas Hainzl
Prozesshürden: Wartezeiten und Dokumentennachreichung
Knapp die Hälfte der Personen mit Erfahrung im Beantragungsprozess (48 Prozent) berichtet von keinen wesentlichen Hürden. Unter den genannten Reibungspunkten führen unflexible beziehungsweise undurchsichtige Kreditkonditionen, das mehrfache Nachreichen von Unterlagen sowie lange Wartezeiten bis zur Kreditentscheidung.
„Lange Wartezeiten und mehrfaches Nachreichen von Unterlagen sind vermeidbare Reibungsverluste. Banken, die ihre Kreditprozesse konsequent digitalisieren und dabei die persönliche Beratung nicht aufgeben, gewinnen an Effizienz und an Kund:innenzufriedenheit – ein klarer Vorteil in einem Markt, in dem Loyalität nicht mehr selbstverständlich ist.“—Lukas Hainzl
Zusatzservices als Differenzierungspotenzial
Ergänzende Services rund ums Wohnen stoßen grundsätzlich auf Interesse: 58 Prozent der Befragten können sich solche Angebote ihrer Bank vorstellen. Am attraktivsten bewerten die Befragten Energieberatung und Fördercheck (35 Prozent) sowie Versicherungspakete (33 Prozent). Unter 40-Jährige zeigen sich darüber hinaus offen für Nachhaltigkeitsberatung sowie Handwerker- und Sanierungsservices.
„Banken, die über die reine Finanzierung hinausdenken und etwa bei Energieberatung, Fördercheck oder Versicherungen ansetzen, können sich als Partner:in rund ums eigene Zuhause positionieren. Das schafft zusätzliche Kundenbindung in einem Markt, in dem der Preis allein nicht mehr ausreicht, um Kund:innen zu halten.“—Lukas Hainzl
Für die Befragung wurden im Rahmen des INTEGRAL Onlinebus zwischen 22. Juli und 11. August 2026 insgesamt 640 Bankkund:innen in Österreich zwischen 20 und 55 Jahren online interviewt.
Neue Serviced Apartments in St. Pölten bieten stilvollen Komfort für temporäre Aufenthalte
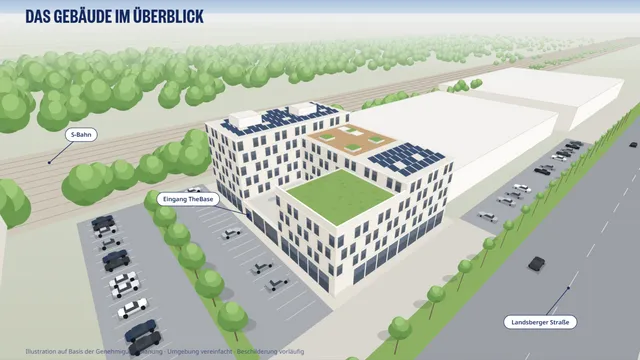
Das Gebäude umfasst 204 Apartments auf rund 6.800 Quadratmetern Gesamtfläche und soll 2029 eröffnen
Hohe Baukosten und gestiegene Renditeanforderungen bremsen generell Neubau